一句话
过去管的是「芯片有没有运进中国」,这次管的是「中国的模型有没有跑在别人的芯片上」。 门槛不是国籍,也不是机房位置,而是这根线上流过去的算力有多大——超过 1200 万累计 TPP,就要许可。
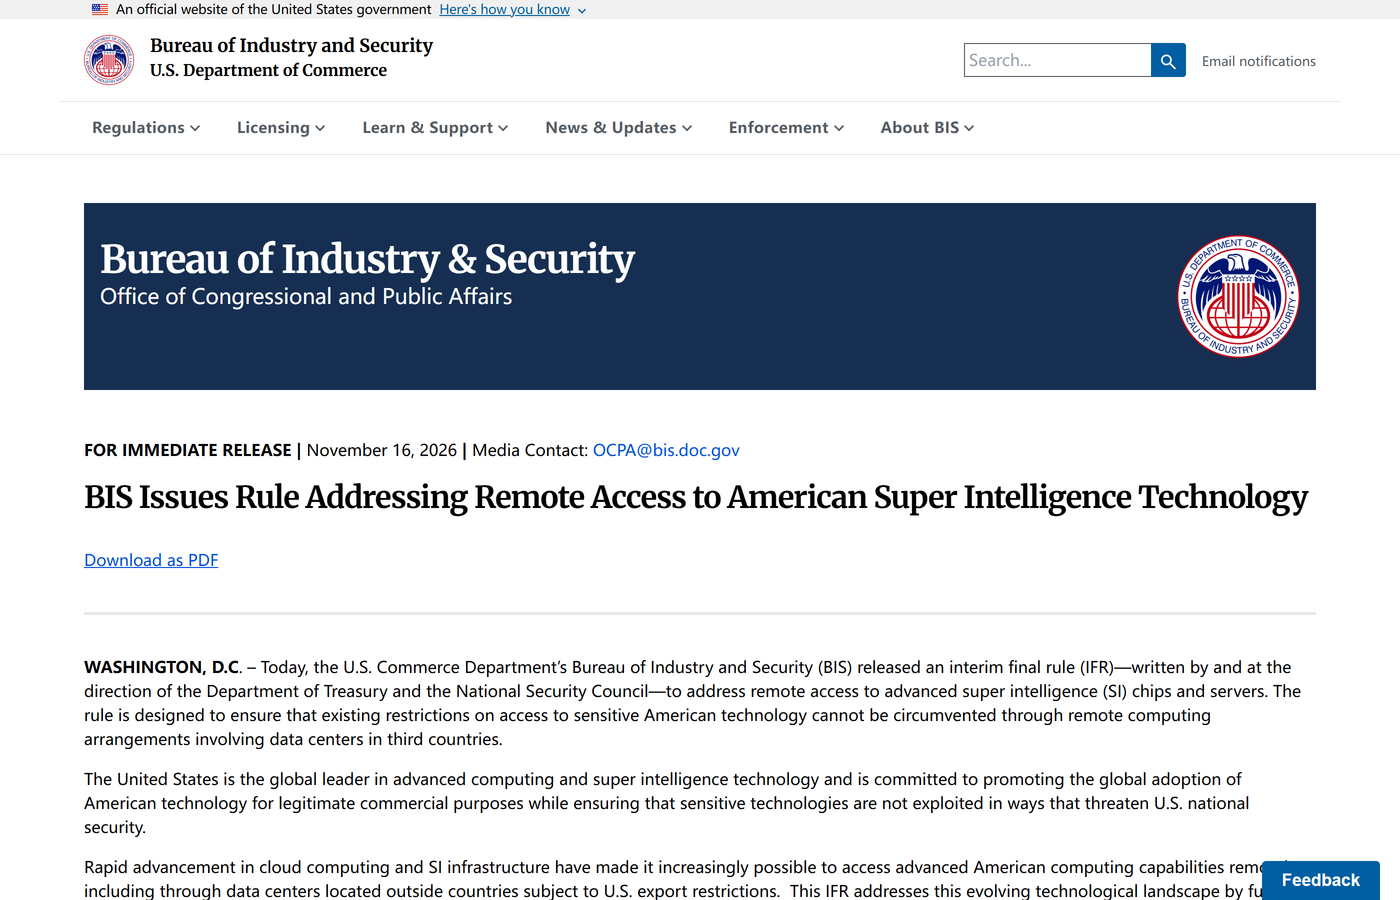 图源:bis.gov 官方新闻稿《BIS Issues Rule Addressing Remote Access to American Super Intelligence Technology》
谁、在哪天、发了什么
11 月 16 日,美国商务部工业与安全局(BIS)发布一份临时最终规则(IFR),编号 RIN 0694-AK50,标题是《Addressing Remote Access to Advanced Semiconductors》。规则正文 132 页,改动涉及 15 CFR 的 732、740、742、743、744、748、762、772、774 共九个部分。
值得注意的是它的来路:BIS 的新闻稿写明,这份规则是**「由财政部与国家安全委员会(NSC)撰写并指示」**,BIS 是执行方。出口管制规则通常由 BIS 产业与技术部门主导起草,这次抬头换了人,说明它首先是一个政策动作,而非技术性修补。
| 项目 | 事实 |
|---|---|
| 发布 | 2026-11-16(美国时间),临时最终规则,无先行征求意见期 |
| 生效 | 刊登于《联邦公报》(Federal Register)时生效 |
| 公众意见 | 刊登后 60 天内可提交 |
| 核心动作 | 把「远程访问算力」纳入 EAR 的最终用途管制(新增 § 744.24(a)(1)) |
| 算力门槛 | 单座机房或「关联机房」合计向受限方提供 超过 12,000,000 累计 TPP |
| 受限方 | 总部(或最终母公司总部)在澳门或 Country Group D:5 的公司 |
| 补证窗口 | 规则生效前已在提供此类服务的机房,须在生效后 90 天内取得许可 |
| 新增国别许可 | 印尼、马来西亚、新加坡、巴西、泰国(先进 SI 物项) |
| 被撤销 | 2025 年 1 月的 AI Diffusion Rule |
| 不适用 | 「商业推荐系统」,如电商与社交媒体的推荐功能 |
规则实际管三件事
把它拆开,条文做的是三件事,顺序不能颠倒:
第一,新设一条「数据中心最终用途」禁令。 往全球任何机房出口、再出口、境内转移受管制的先进 SI 物项时,只要出口方**知道(knowledge)**这些物项将被用于「向澳门或 D:5 国家总部企业提供超过 1200 万累计 TPP 算力」的机房,就必须申请许可。这里的关键词是 knowledge——不是「你查到了」,而是「你知道或应当知道」,举证责任落在出口方。
第二,事后转变也算。 芯片卖出去的时候没事,但如果那座海外机房后来开始向受限方提供大额算力,机房的所有者、运营方或实施转移的一方要回头申请许可。这一条堵的是「先卖芯片、后接客户」的时间差。
第三,门槛按「关联机房」合计算。 规则明确写了 linked data centers,包括数字互联(不只是物理同址)的机房:通过光纤、专线、云间互通把算力拼起来达到门槛的,一样算。想靠拆成十个 100 万 TPP 的小机房绕开,条文已经先想到了。
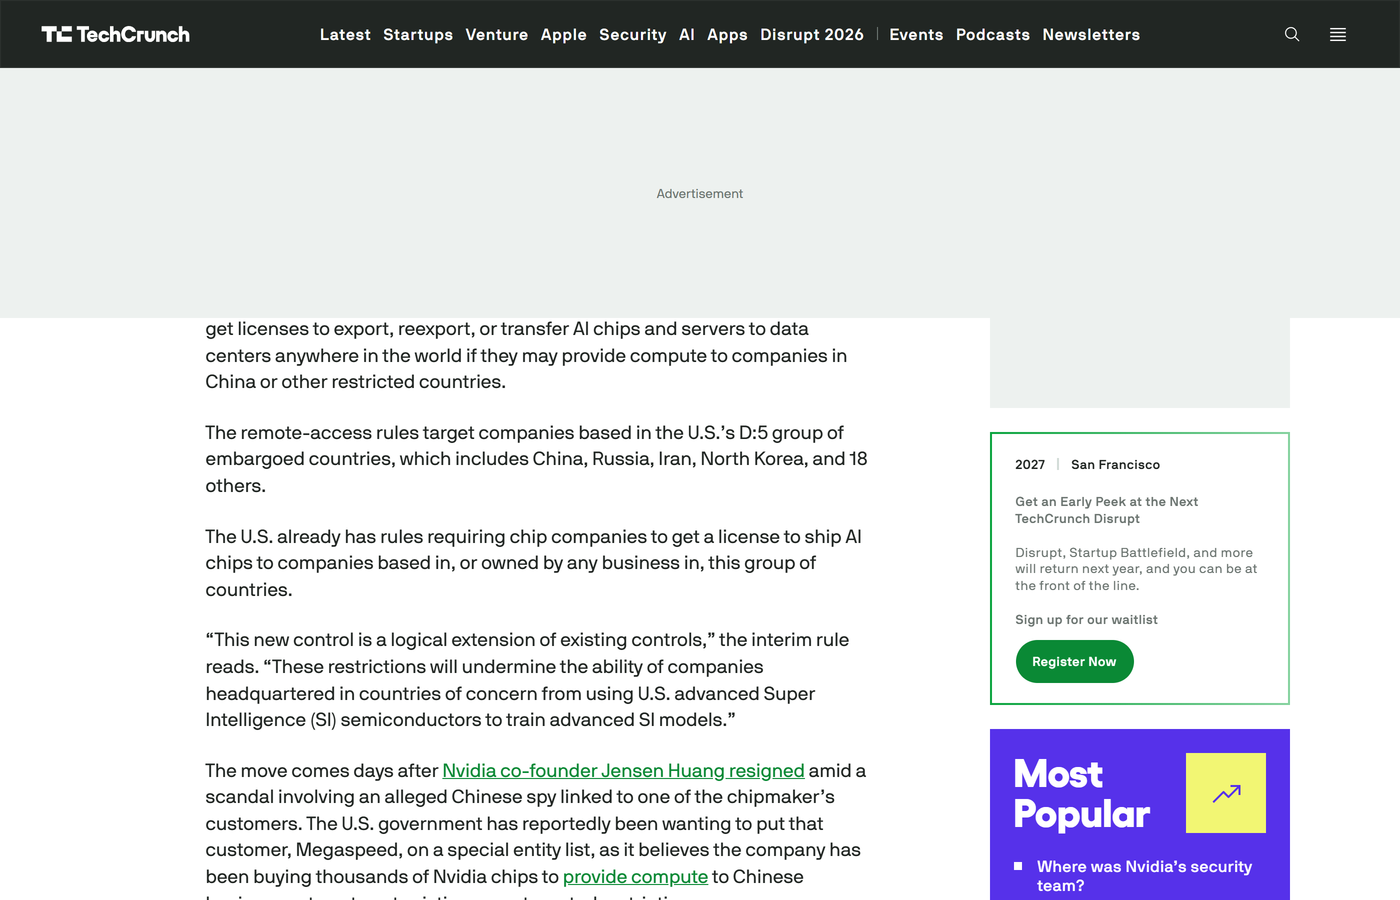 图源:techcrunch.com,2026-11-16
1200 万 TPP 是个什么量级
TPP(total processing performance)是美国出口管制里衡量算力的既有指标,不是新发明的尺子。TechCrunch 给了一个可感的换算:1200 万 TPP 大致相当于约 750 张 Nvidia H100 或 H200 的算力上限。
750 张 H100 听起来不小,但要放在训练语境里看:一个中等规模的前沿模型预训练集群通常是几千张卡起步。也就是说,门槛不是「租一柜卡做推理」就撞线,而是大到足以训练前沿模型的租用规模才进入许可范围。这与规则自己写的目标一致——它说的是「training or running of advanced SI models」,不是把所有云端推理都锁起来。
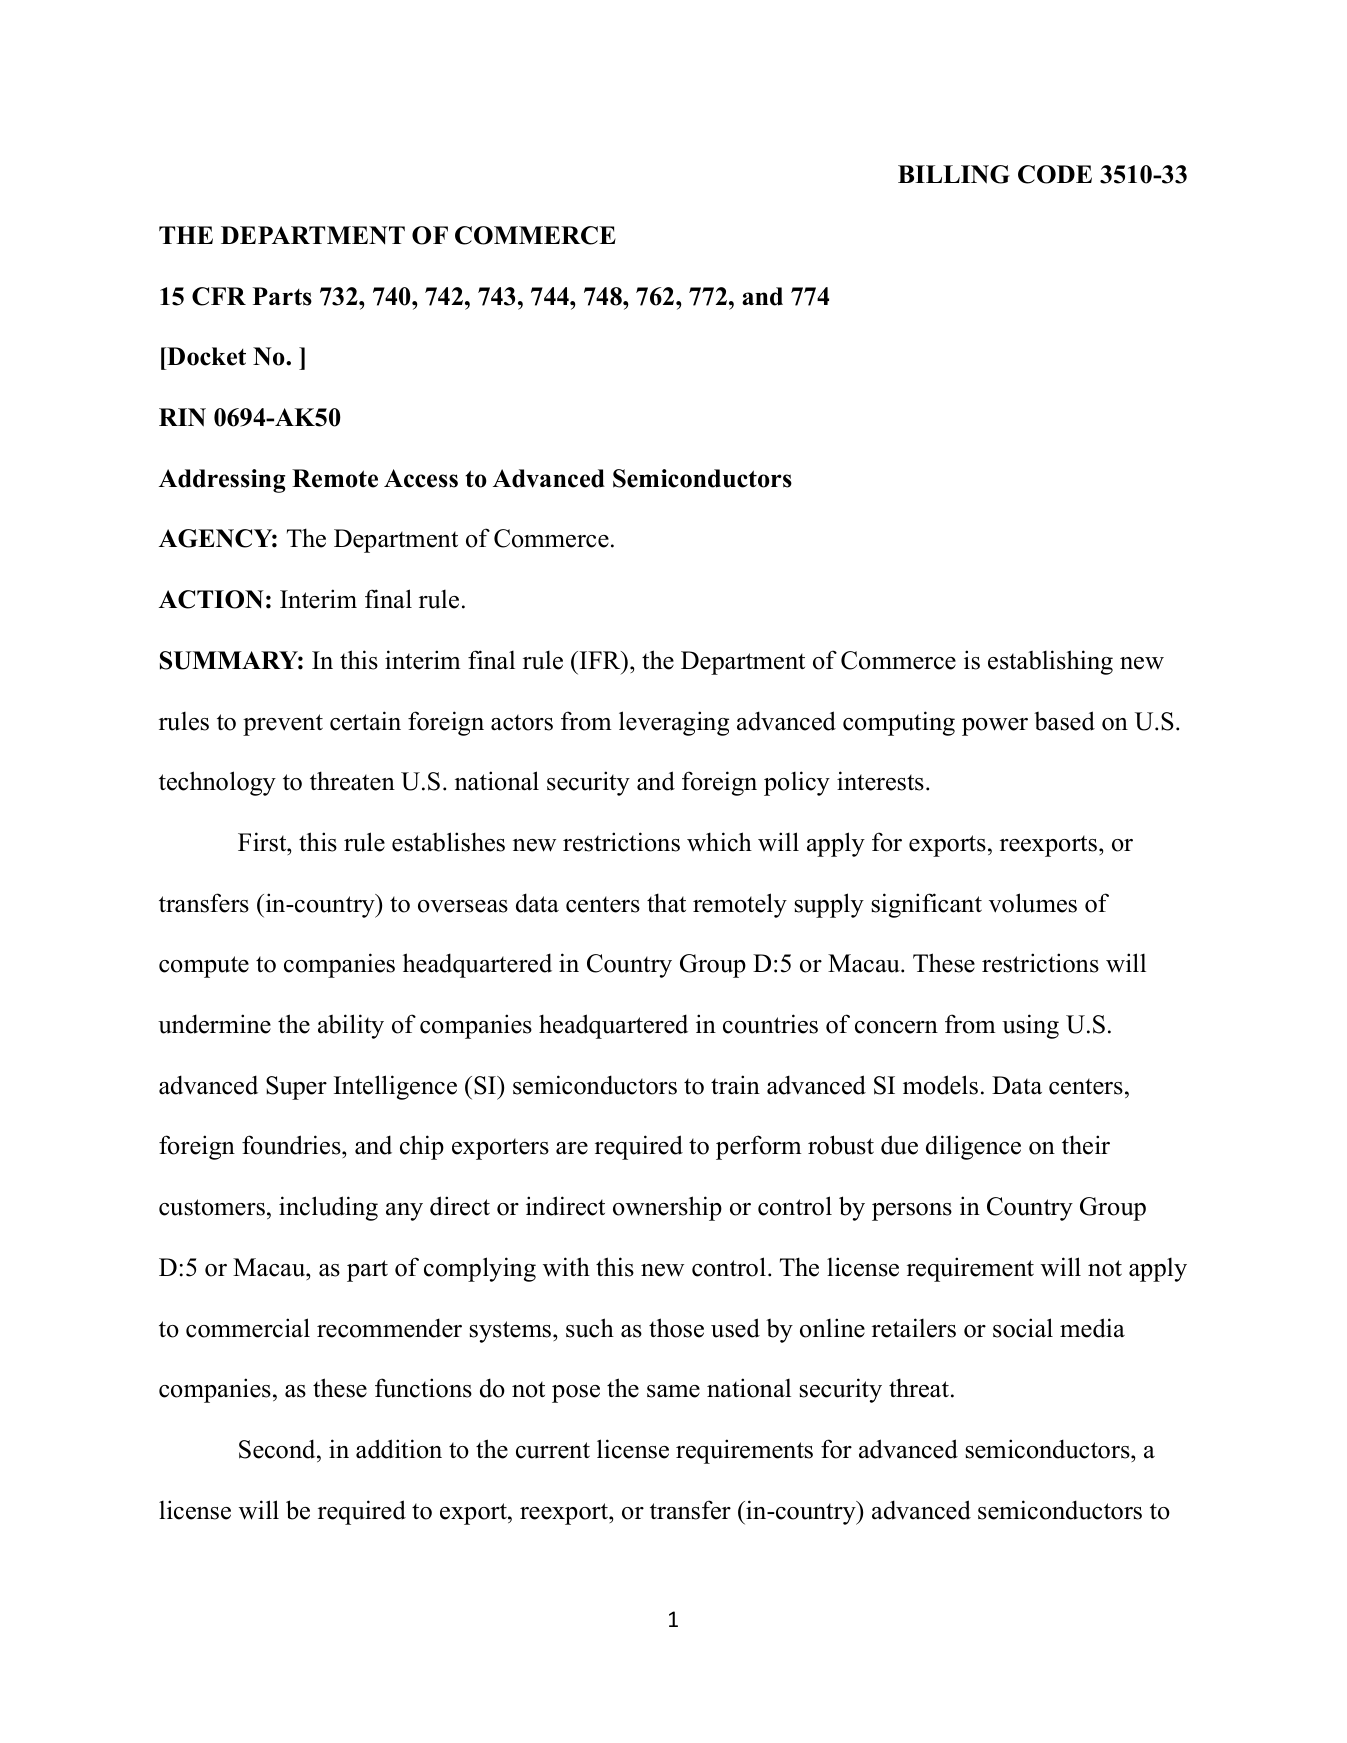 图源:bis.gov,规则正文 PDF
为什么现在发:租算力成了那条后门
美国从 2022 年起就限制最先进的 AI 芯片流入中国。但芯片不能进口,算力可以「进口」——马来西亚、泰国、新加坡的机房合法买到卡,再把算力通过互联网卖给中国团队,模型训练的物理位置就落在了管制之外。
Politico 的报道点得很直接:受影响的公司包括字节跳动与阿里巴巴,两家都用过这类远程算力训练模型。TechCrunch 则提到另一条线:美国政府一直想把 Megaspeed 列入实体清单,理由是这家公司买了成千上万张 Nvidia 芯片,专门向中国企业提供算力以绕开既有管制。
规则发布的时点也值得记一笔。同一周 Nvidia 要交财报,而公司正处在联合创始人黄仁勋辞职的风波里——TechCrunch 的说法是「辞职发生在一起涉及某客户的中国间谍指控之后」,多家媒体跟进了这条时间线。芯片政策、公司治理、财报三件事压在同一个星期,这解释了为什么这份规则的措辞比常见的技术性修订更强硬:它写明要「削弱(undermine)总部位于受关注国家的企业使用美国先进 SI 半导体训练先进 SI 模型的能力」。
顺带一个细节:规则全文用的是 SI(Super Intelligence) 而不是 AI,并在脚注里说明依据是第 14434 号行政令《Inaugurating the Era of Super Intelligence》。术语的变化本身就是政策信号。
五国新增许可,但留了一个口子
第二条主线是国别许可。印尼、马来西亚、新加坡、巴西、泰国这五个目的地,出口先进 SI 物项需要许可证。BIS 给的理由是它们「呈现高于正常的转运风险」。
但条文里有一句限定:目的地是美国公司的,不需要这份许可。所以这不是对这五个国家整体断供,而是针对「卖给谁」——同一座马来西亚机房,服务美国客户没事,服务中国总部客户就要证。
对已经在当地有算力布局的中国云厂商与模型公司,这一条比第一条更直接:不是「以后不能扩」,而是「现有合同也要过一遍归属审查」。
 图源:techtarget.com,2026-11-16
谁要开始动手
条文把义务摊在三类角色身上,其中两类不在美国:
- 芯片出口商 / 再出口商:出货前要做最终用途判断。知不知道客户机房里坐的是谁、最终母公司注册在哪,从「商业尽调」变成「合规举证」。
- 海外机房的所有者与运营方:规则要求对客户的直接与间接所有权或控制关系做尽调,包括层层股权后面的实际控制人。已经在提供这类服务的,90 天内补许可,否则面临后续出口限制。
- 中间商与代理:条文明确覆盖「通过中间方或经纪人间接访问」,把转租、代理、云间分销这些形态都装进来了。
反过来说,豁免也很清楚:电商、社交媒体这类商业推荐系统不算。这条豁免不是善意,而是划界——推荐系统不需要前沿训练集群,卡在那儿没有安全意义。
中国团队还剩哪几条路
不写「影响巨大」这种空话,直接列出被这份规则改变与没被改变的部分:
- 海外租前沿算力训练:从「合法灰区」变成「需要许可证的路径」。能否拿到证取决于客户归属与用途,而这条路径的申请主体是机房与出口商,不在中国团队手里。
- 第三国自建机房:仍然可以买卡(在非受限目的地),但一旦对外提供算力给受限方并越过 1200 万 TPP,就触发同一套管制。自建不等于豁免。
- 非美系芯片:规则管的是「基于美国技术的物项」,这是 EAR 的长臂逻辑。完全不含美国技术链条的替代方案(境内产能、非美供应链)不在其射程内,这也是国内算力叙事这两年一直强调「自主」的现实原因。
- 境内算力:不受这份规则影响——它的目标是「不让算力流出去被用上」,而不是限制境内已有的卡。
- 推理与商业推荐:门槛以下的租用、以及推荐系统类负载,条文明确不碰。
换句话说,这份规则把「算力」当成了一种可以跨境流动的战略物项来对待。对做模型的公司,它改变的不是能不能用 GPU,而是你的 GPU 在哪、归谁、算给谁这三件事从此要能对得上账。
一个更大的趋势
把这份规则放到时间线上看,管制对象在往上走:
| 阶段 | 管什么 | 代表 |
|---|---|---|
| 2022–2023 | 芯片本体 | 先进计算芯片逐代收紧 |
| 2024–2025 | 制造设备与算力总量 | 各国配额式的 AI Diffusion Rule |
| 2026-11 | 远程访问的算力服务 | 本次 IFR,同时撤销 AI Diffusion Rule |
有意思的是它一边加码、一边撤旧:AI Diffusion Rule 那套「按国家分配额」的框架被正式废掉(特朗普政府在 2025 年 5 月就表示要推翻它,理由是给美国公司与盟友加了不必要的限制),换成一套按客户归属 + 算力规模判断的数据中心规则。前者是地缘分块,后者是逐个交易审查。对企业来说,后者的合规工作量更大,但可预测性其实更强——你只要能证明客户是谁。
一句话结论
这份规则没有禁运任何一款芯片,它禁的是「绕道」这种商业模式。 12,000,000 TPP 的门槛把枪口对准前沿训练规模的租用,90 天补证把现有生意也纳进来,五国许可堵住最常用的中转站,而撤销 AI Diffusion Rule 说明美国选择了「按交易审查」而不是「按国家配额」。
对读者最实际的一条:如果你所在团队正在用海外机房训练模型,这个季度该做的是把算力供应商的股权结构与客户清单问清楚——不是因为你违法,而是因为你的供应商现在必须向美国政府证明它知道你是谁、谁在控股、算力最终喂给了哪家公司。合规链条从这一层往下压的时候,最先被要求解释的通常不是买方,而是收钱的那一方。
事实与截图取自 2026-11-17:BIS 新闻稿与规则正文 PDF(RIN 0694-AK50)、TechCrunch 2026-11-16 报道、TechTarget 2026-11-16 报道、Politico 2026-11-16 报道、Dorsey & Whitney 对该 IFR 的条款解读。TPP 与「750 张 H100/H200」的换算为 TechCrunch 给出的口径;规则文本本身只使用 aggregate TPP 这一指标。