一句话
收入仍然翻倍,但这份财报真正的信息量在两处:一是下季度毛利率从 74.9% 让到 71%–72%,二是 1300 亿美元的指引里,中国数据中心计算收入被写成了「零」。 而它还是 33 年来第一份没有黄仁勋署名的财报。
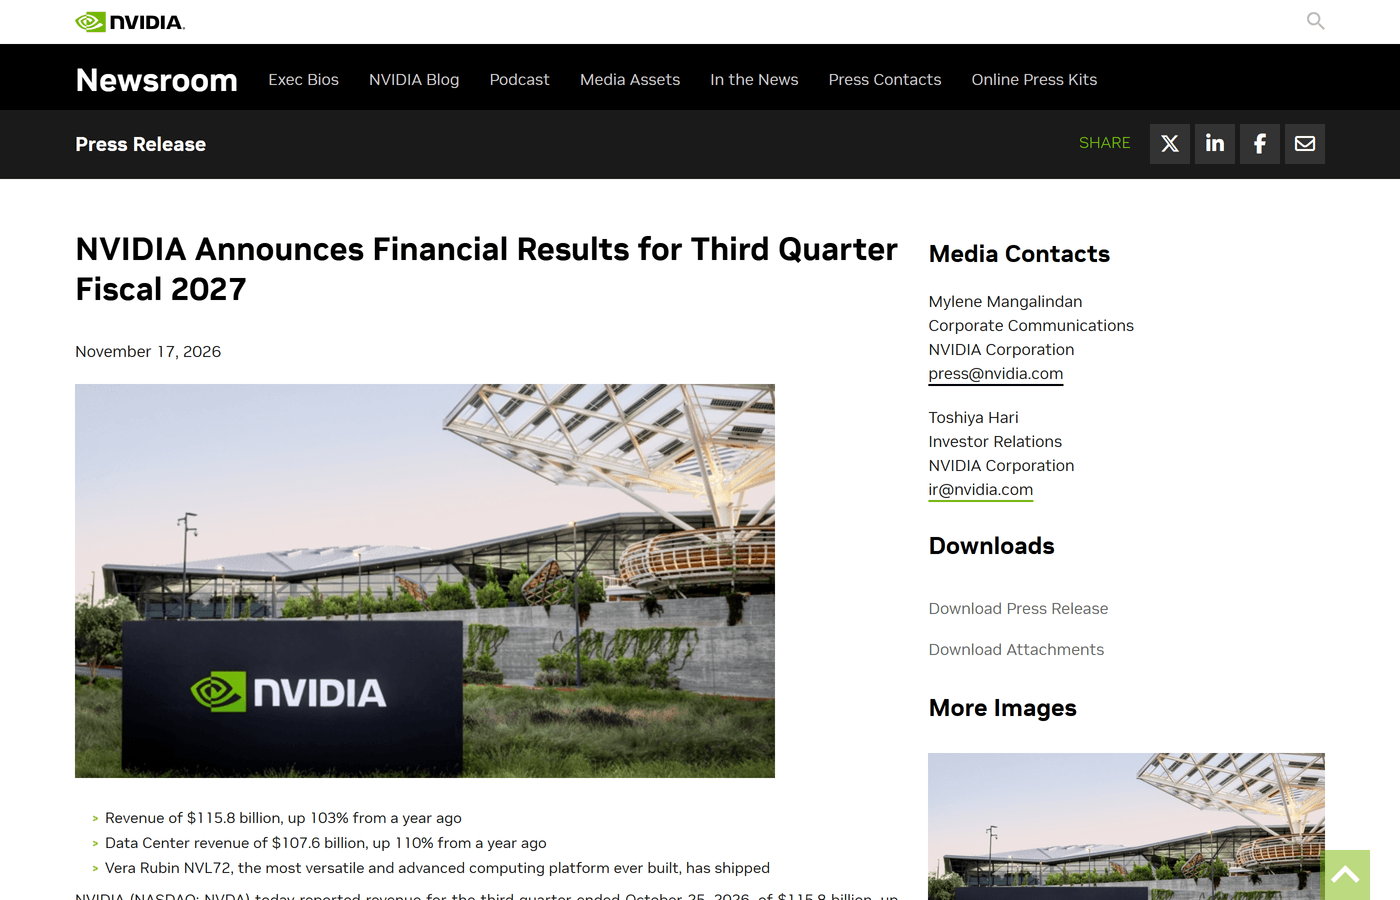 图源:nvidianews.nvidia.com 官方新闻稿
数字本身:又一次「超出所有人预期」
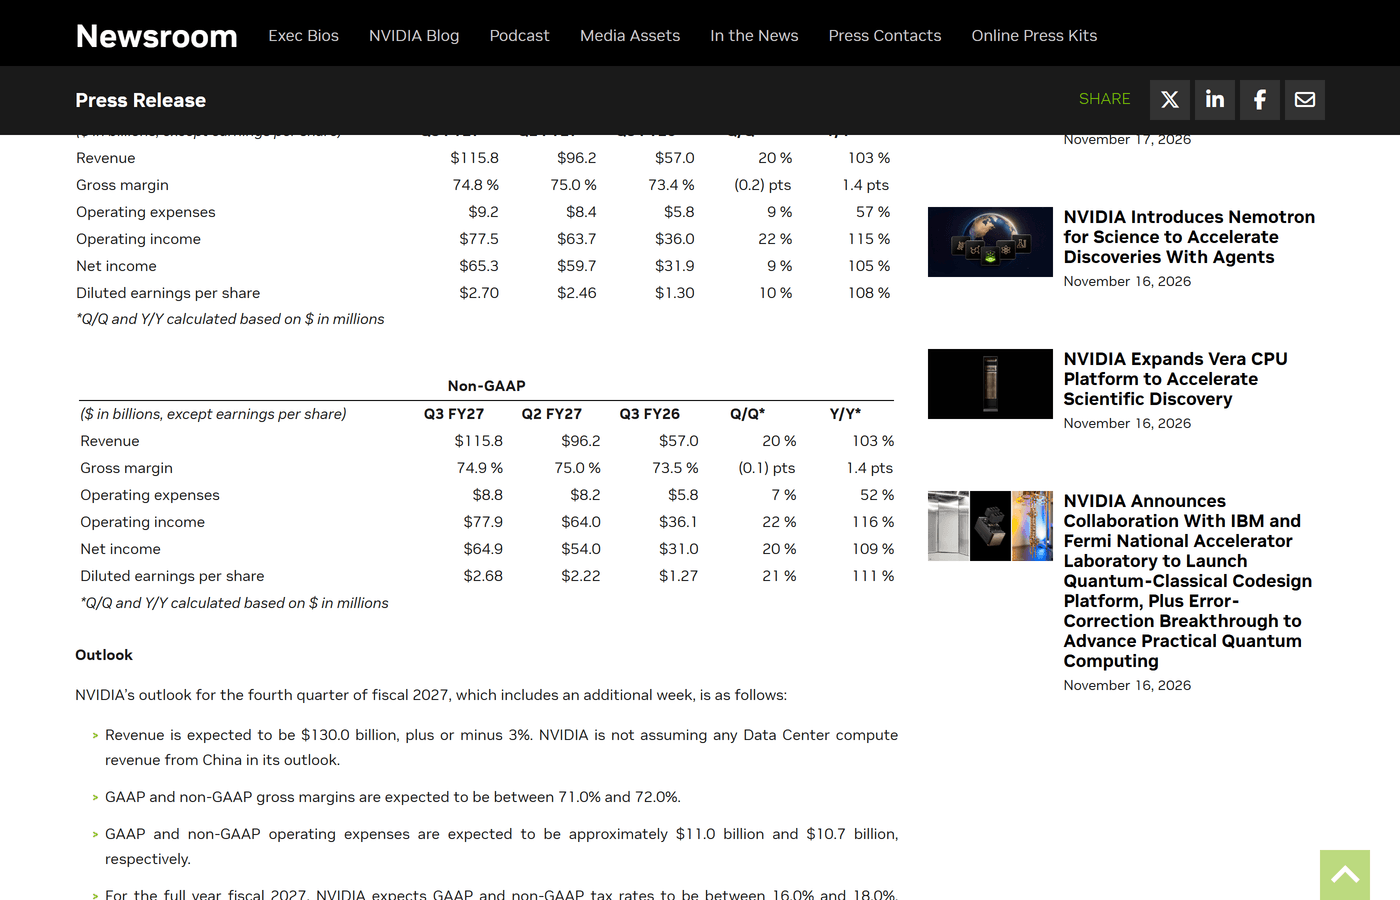
截至 2026 年 10 月 25 日的这一季:
| 项目 | Q3 FY27 | 环比 | 同比 |
|---|---|---|---|
| 营收 | 1158 亿美元 | +20% | +103% |
| 数据中心 | 1076 亿美元 | +21% | +110% |
| 边缘计算(Edge Computing) | 82 亿美元 | +14% | +42% |
| GAAP 毛利率 | 74.8% | −0.2 pt | +1.4 pt |
| GAAP 净利 | 653 亿美元 | +9% | +105% |
| GAAP 摊薄每股收益 | 2.70 美元 | +10% | +108% |
| 非 GAAP 每股收益 | 2.68 美元 | +21% | +111% |
对照市场预期:营收预期 1093 亿美元(实际 1158 亿)、数据中心预期 1019 亿(实际 1076 亿)、非 GAAP EPS 预期 2.47 美元(实际 2.68 美元)——三项全超。
 图源:nvidianews.nvidia.com 官方新闻稿
按 SEC 8-K 的明细口径拆,数据中心里超大规模客户贡献 601 亿美元、AI 云与工业/企业客户合计 475 亿美元,后者同比增速(约 +195%)远高于前者(约 +71%)。
这个结构变化值得多看一眼:买 GPU 的主力正在从「几家云巨头」扩散到「一批租算力的新玩家」——也就是市场口中的 neocloud。财报同一份稿子里,Anthropic 通过云厂商扩大了对 Grace Blackwell 与 Vera Rubin 容量的接入;CoreWeave、Nebius、Nscale、Verda、Meta、OpenAI 在列的都是 Vera CPU 的采用方。
毛利率:这份财报里最该被记住的 3 个点
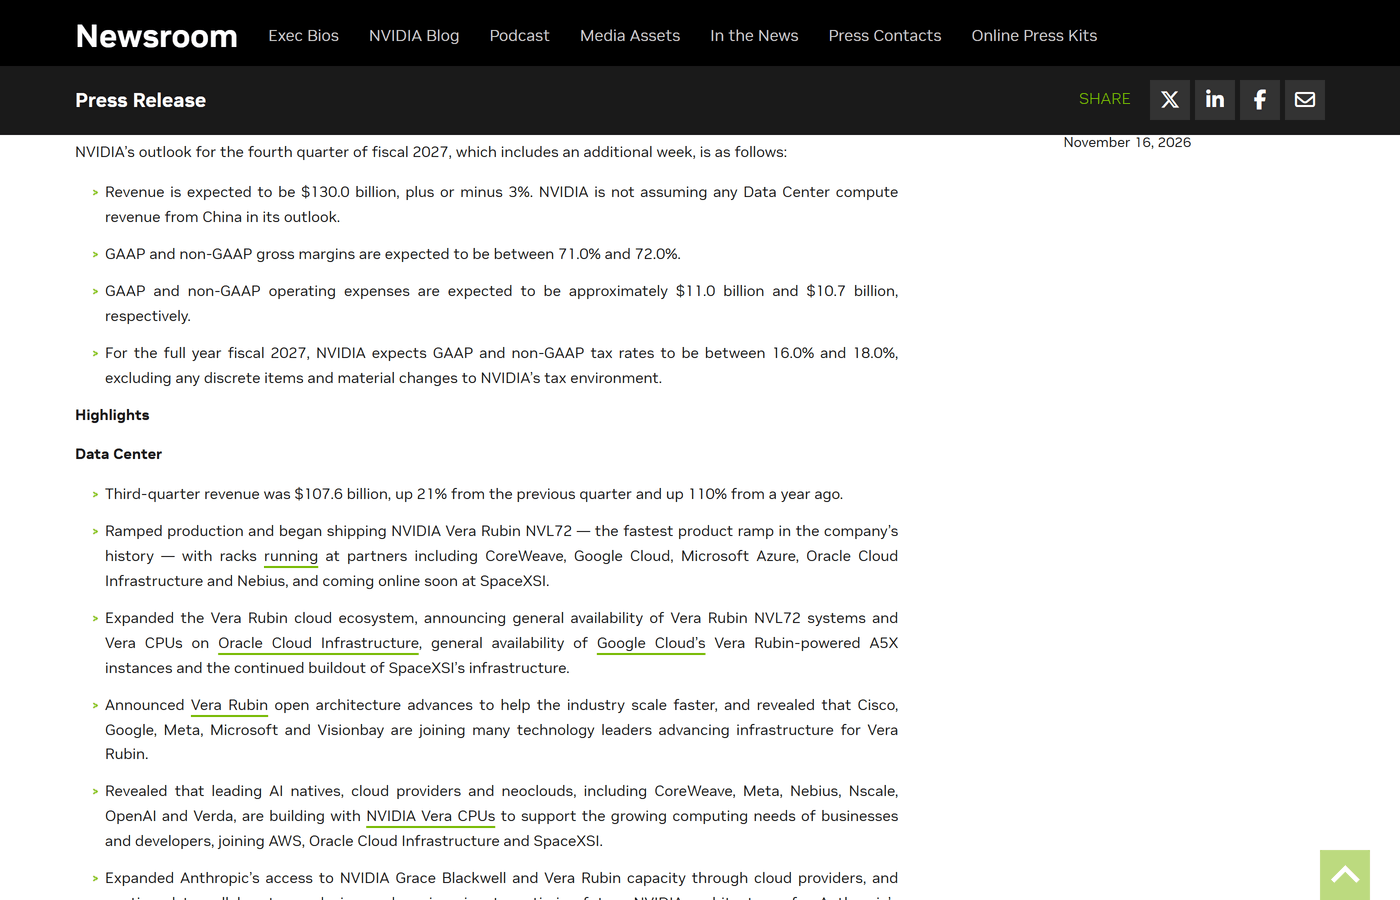
指引是这样给的(2027 财年第四季度,含额外一周):
 图源:nvidianews.nvidia.com 官方新闻稿
- 营收 1300 亿美元 ±3%(含多出的一个销售周;不含中国的数据中心计算收入)
- 毛利率 71.0%–72.0%(本季 74.8% / 74.9%)
- 运营费用:GAAP 约 110 亿、非 GAAP 约 107 亿美元
- 全年税率 16%–18%
营收指引高于市场预期,但毛利率一口气让出约 3 个百分点。官方没有在指引里解释原因,从财报本身能看到的两条线索是:新一代 Vera Rubin 平台正在史上最快爬坡(新平台首年良率与产能成本通常最高),以及高毛利的中国数据中心业务被直接归零。这两点是我的解读,不是公司口径。
另外两个容易被忽略的细节:指引包含「额外一周」——也就是说 1300 亿这个数字里有大约 1/13 的日历红利,把它按周换算成年化增速会虚高一点;以及股息与回购:9 月董事会把回购授权加了 1500 亿美元,本季已向股东返还 281 亿美元,剩余授权约 2273 亿美元,下一笔 0.25 美元/股的股息 12 月 23 日发放。
Vera Rubin:从 PPT 到机架
数据中心部分唯一算得上「新闻」的进展是交付:Vera Rubin NVL72 已量产并开始出货,官方称之为公司史上最快的产品爬坡;机架已在 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure、Nebius 上线,SpaceXSI 即将投运。生态侧同时确认:Vera Rubin NVL72 与 Vera CPU 在 OCI 全面可用、Google Cloud 的 A5X 实例(Vera Rubin 驱动)全面可用;Cisco、Google、Meta、Microsoft、Visionbay 加入 Vera Rubin 开放架构;NVIDIA 还发布了面向 HPC 的 Rubin HPC(单卡 5 万+ CUDA 核心)与 DSX POD 模块化 AI 工厂参考设计。
对使用者的传导链条很简单:新平台出货量决定明年推理的每 token 成本。这也解释了为什么这份财报里「出货了」比「又超预期」更值得关注——上一代 Blackwell Ultra 的增长曲线已经走过最陡的一段,Rubin 爬坡速度就是明年的斜率。
第一次没有黄仁勋:一场与业绩无关但压在业绩上的事
财报稿的落款发言人已经不是创始人。时间线是这样的:
| 日期 | 事件 |
|---|---|
| 11 月 8 日 | 董事会宣布启动独立调查,理由是有报道称创始人兼 CEO 黄仁勋成为「外国情报行动的目标」;由独立董事组成委员会、聘外部独立律师主导 |
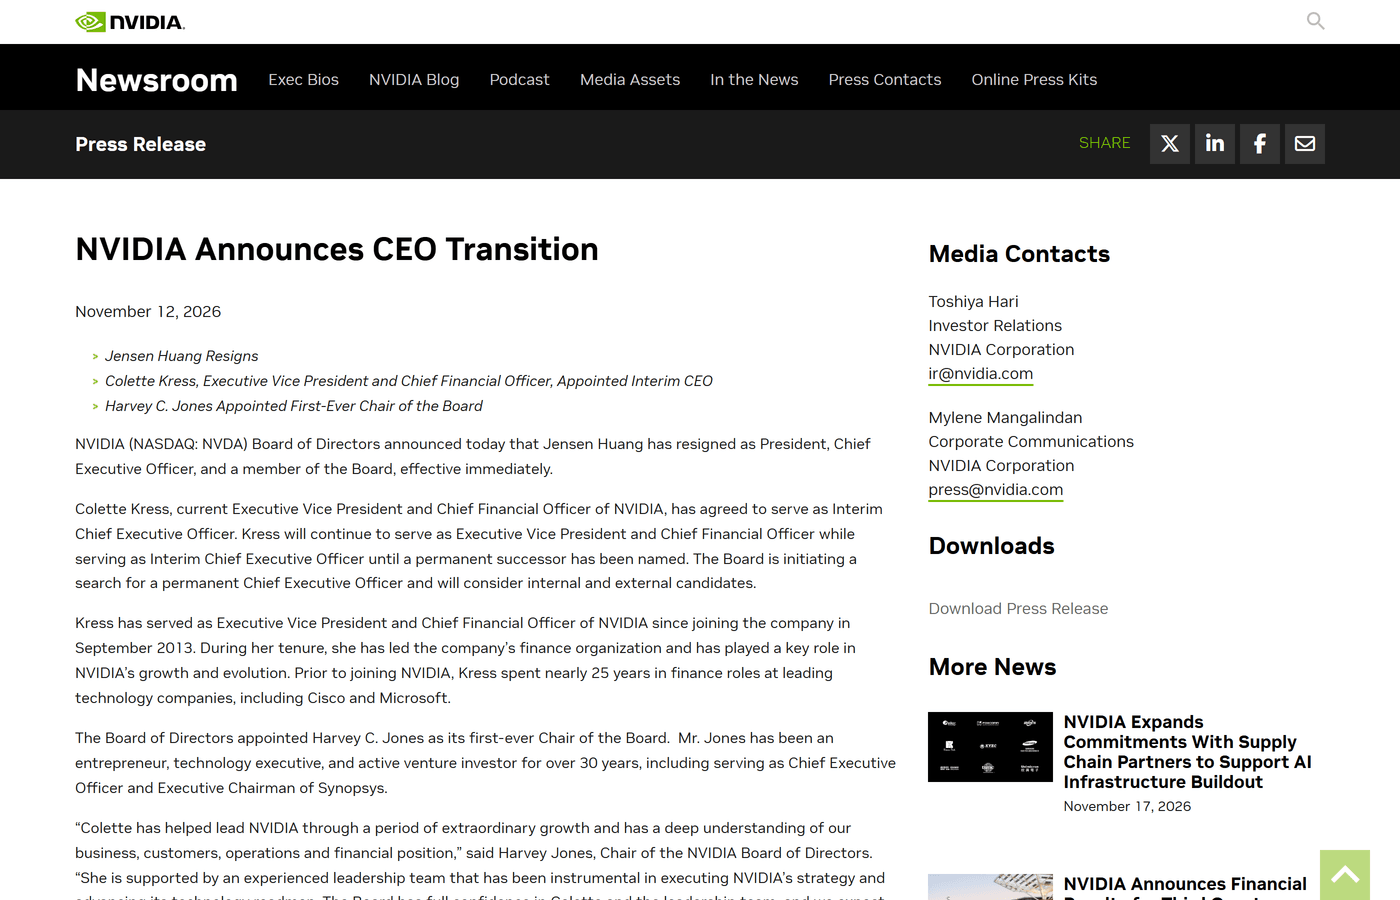
| 11 月 12 日 | 董事会宣布黄仁勋辞去总裁、CEO 与董事职务,即刻生效;CFO Colette Kress 出任临时 CEO,同时继续担任 CFO;Harvey C. Jones 被任命为公司史上首任董事长 |
| 11 月 17 日 | Kress 以临时 CEO 身份发布 Q3 财报 |
 图源:nvidianews.nvidia.com 官方公告
Kress 在财报里的表态只有三句:「我们的动能是真实的。NVIDIA 是卓越的技术领导者,靠的是员工不懈的创新。Vera Rubin 有个爆炸式的开局,路线图在轨,我们的雄心从未如此之大。」——一个临时 CEO 在第一次财报里不提战略、只提执行,本身就是信号。
需要区分清楚两件事:调查针对的是「外国情报行动是否触及国家安全与公司机密」,公司口径是「没有理由认为国家安全或公司机密受到损害」;而辞职业已发生。业绩与治理风险是两条线,市场这周在同时给它们定价。
股价与「泡沫」:数字好,情绪坏
财报发布前的那个交易日,AI 板块整体承压:标普 500 收跌 1.5%,英伟达盘中一度跌 3.7%;此前一天美国商务部刚发布远程算力出口新规,neocloud 类股票应声下跌(见本站前一篇)。财报与指引双双超预期后,Investopedia 的报道是股价回升。
这种「业绩很好、股票不涨」的组合在 2026 年出现了不止一次,争论的焦点已经不是英伟达能不能卖出卡,而是三件别的事:
- 客户的钱从哪来。当增量买家从现金充沛的超大规模云,转向靠融资扩张的 neocloud,算力需求的可持续性就绑在了资本市场上。这份财报里「AI 云与工业/企业客户」增速是超大规模客户的近三倍,既是好消息也是风险点。
- 毛利率能不能守住。71%–72% 的指引如果成为新常态,意味着「卖铲子的人」也要为算力扩张让利,而这会传导到所有靠它定价的推理服务。
- 中国市场被从指引里划掉。这一季的指引明确不假设任何来自中国的数据中心计算收入——这是把最不确定的那块直接剔出模型,而不是它变小了。
对国内做 AI 应用的人意味着什么
- 短期:Rubin 爬坡 + 出口新规的组合,意味着能拿到的新一代算力更贵、更靠配额,中小团队继续靠 API 与云上租赁,而不是自建。
- 定价:如果英伟达的毛利率从 75% 降到 72% 成为趋势,上游让利理论上会给推理价格一点空间;但同期 HBM、封装、电力都在涨价,别指望 token 单价线性下降。
- 反脆弱的角度:这份财报再次说明「算力供给是政策变量、不是技术变量」。应用层该做的还是老三样——把模型调用做成可替换的一层,把成本做成可观测的指标,别把产品节奏押在某一家芯片的交期上。
一句话结论
1158 亿美元和 +103% 是给「AI 有没有需求」的答案;71%–72% 的毛利率指引和「不含中国」的括号,是给「这门生意还值不值这个估值」的问题。 前者已经被证明了三次,后者还没有答案——而这两句话现在由一个临时 CEO 来说。