一句话
Anthropic 把自己卖到了 1.5 万亿美元,但真正撑起这个数字的不是 Claude 的订阅收入,而是它跟微软、谷歌、亚马逊、SpaceX 签下的一叠长达七到十年的算力采购合同。 换句话说,这是一家 AI 公司用「未来要花多少钱买算力」向市场证明「我未来能挣多少钱」。
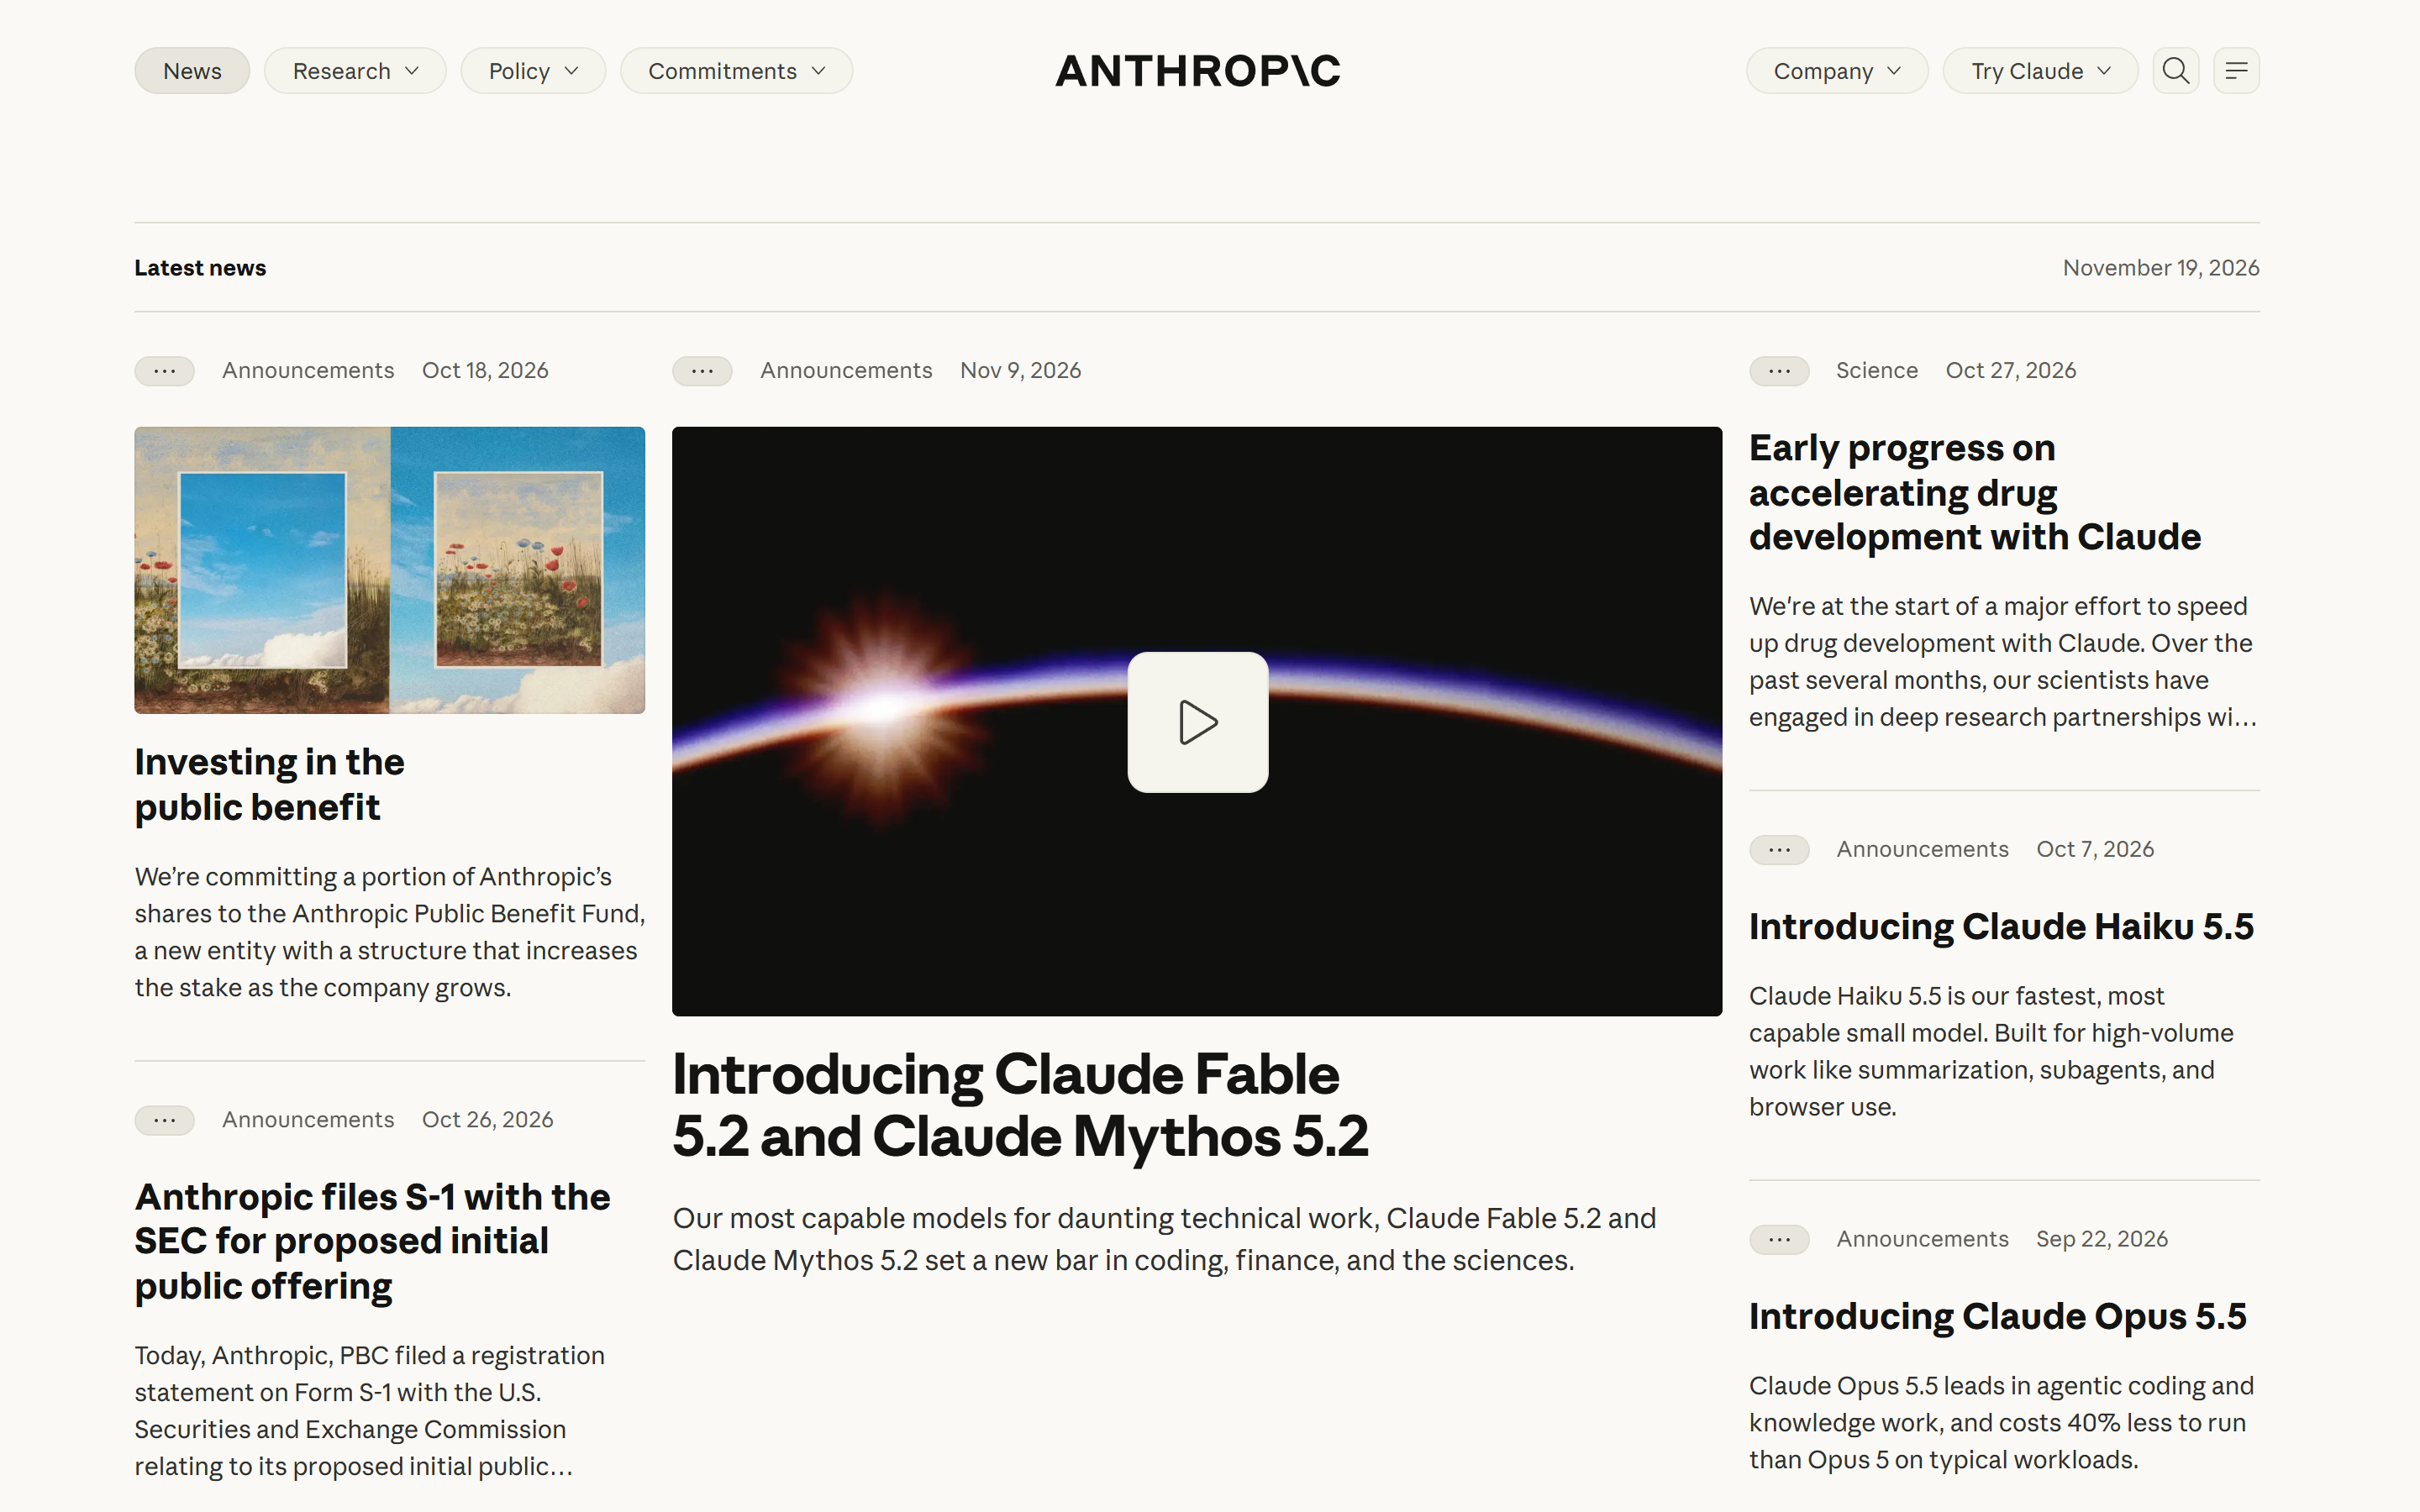 图源:anthropic.com/news
定价:比区间上限还高 5 美元
11 月 18 日盘后,多家媒体援引知情人士报道,Anthropic 把 IPO 发行价定在 每股 83 美元,高于它自己向投资者报的 70–78 美元区间。这是定价环节里最直白的一个信号:认购需求超过了公司敢要的价。
按这个价格算,几个关键数字是:
| 项目 | 数字 | 口径 |
|---|---|---|
| 发行价 | 83 美元/股 | 高于 70–78 美元区间上限 |
| 完全稀释估值 | 约 1.5 万亿美元 | 含全部潜在股份 |
| 发行价对应市值 | 约 1.08 万亿美元 | 按已披露股本计(Axios) |
| 原计划发行股数 | 8.25 亿股 | 其中老股东出售 2360 万股 |
| 按 8.25 亿股募资 | 约 685 亿美元 | 不含超额配售 |
| 同步私募配售 | 260 亿美元 | 英伟达、谷歌各认 100 亿 |
| 合计募资 | 约 945 亿美元 | 承销商超额配售权全行使可破 1000 亿 |
| 上市地与代码 | 纳斯达克,ANT | 11 月 19 日开始交易 |
这里有个口径必须分清:1.08 万亿和 1.5 万亿不是矛盾,是「基本股本」和「完全稀释」两个算法——后者把期权、可转债、未转换票据全算了进去。媒体标题里常把 1.5 万亿写成「市值」,严格说是完全稀释估值。
Axios 还报道发行股数在定价前从 8.25 亿股上调到了 9.8 亿股。若按 9.8 亿股计,募资规模会超过 800 亿美元;TechCrunch、Barron’s、Investopedia 等仍按原定的 8.25 亿股报 685 亿美元。两个数字都出现了,差别来自最终发行规模在截稿时还没统一披露——这是 IPO 定价夜的常态,不必当成谁算错了。
作为参照:SpaceX 今年 6 月上市募资 750 亿美元(含超额配售 862.5 亿美元),是目前美国 IPO 的纪录。Anthropic 这一单在任一算法下都超过了它。
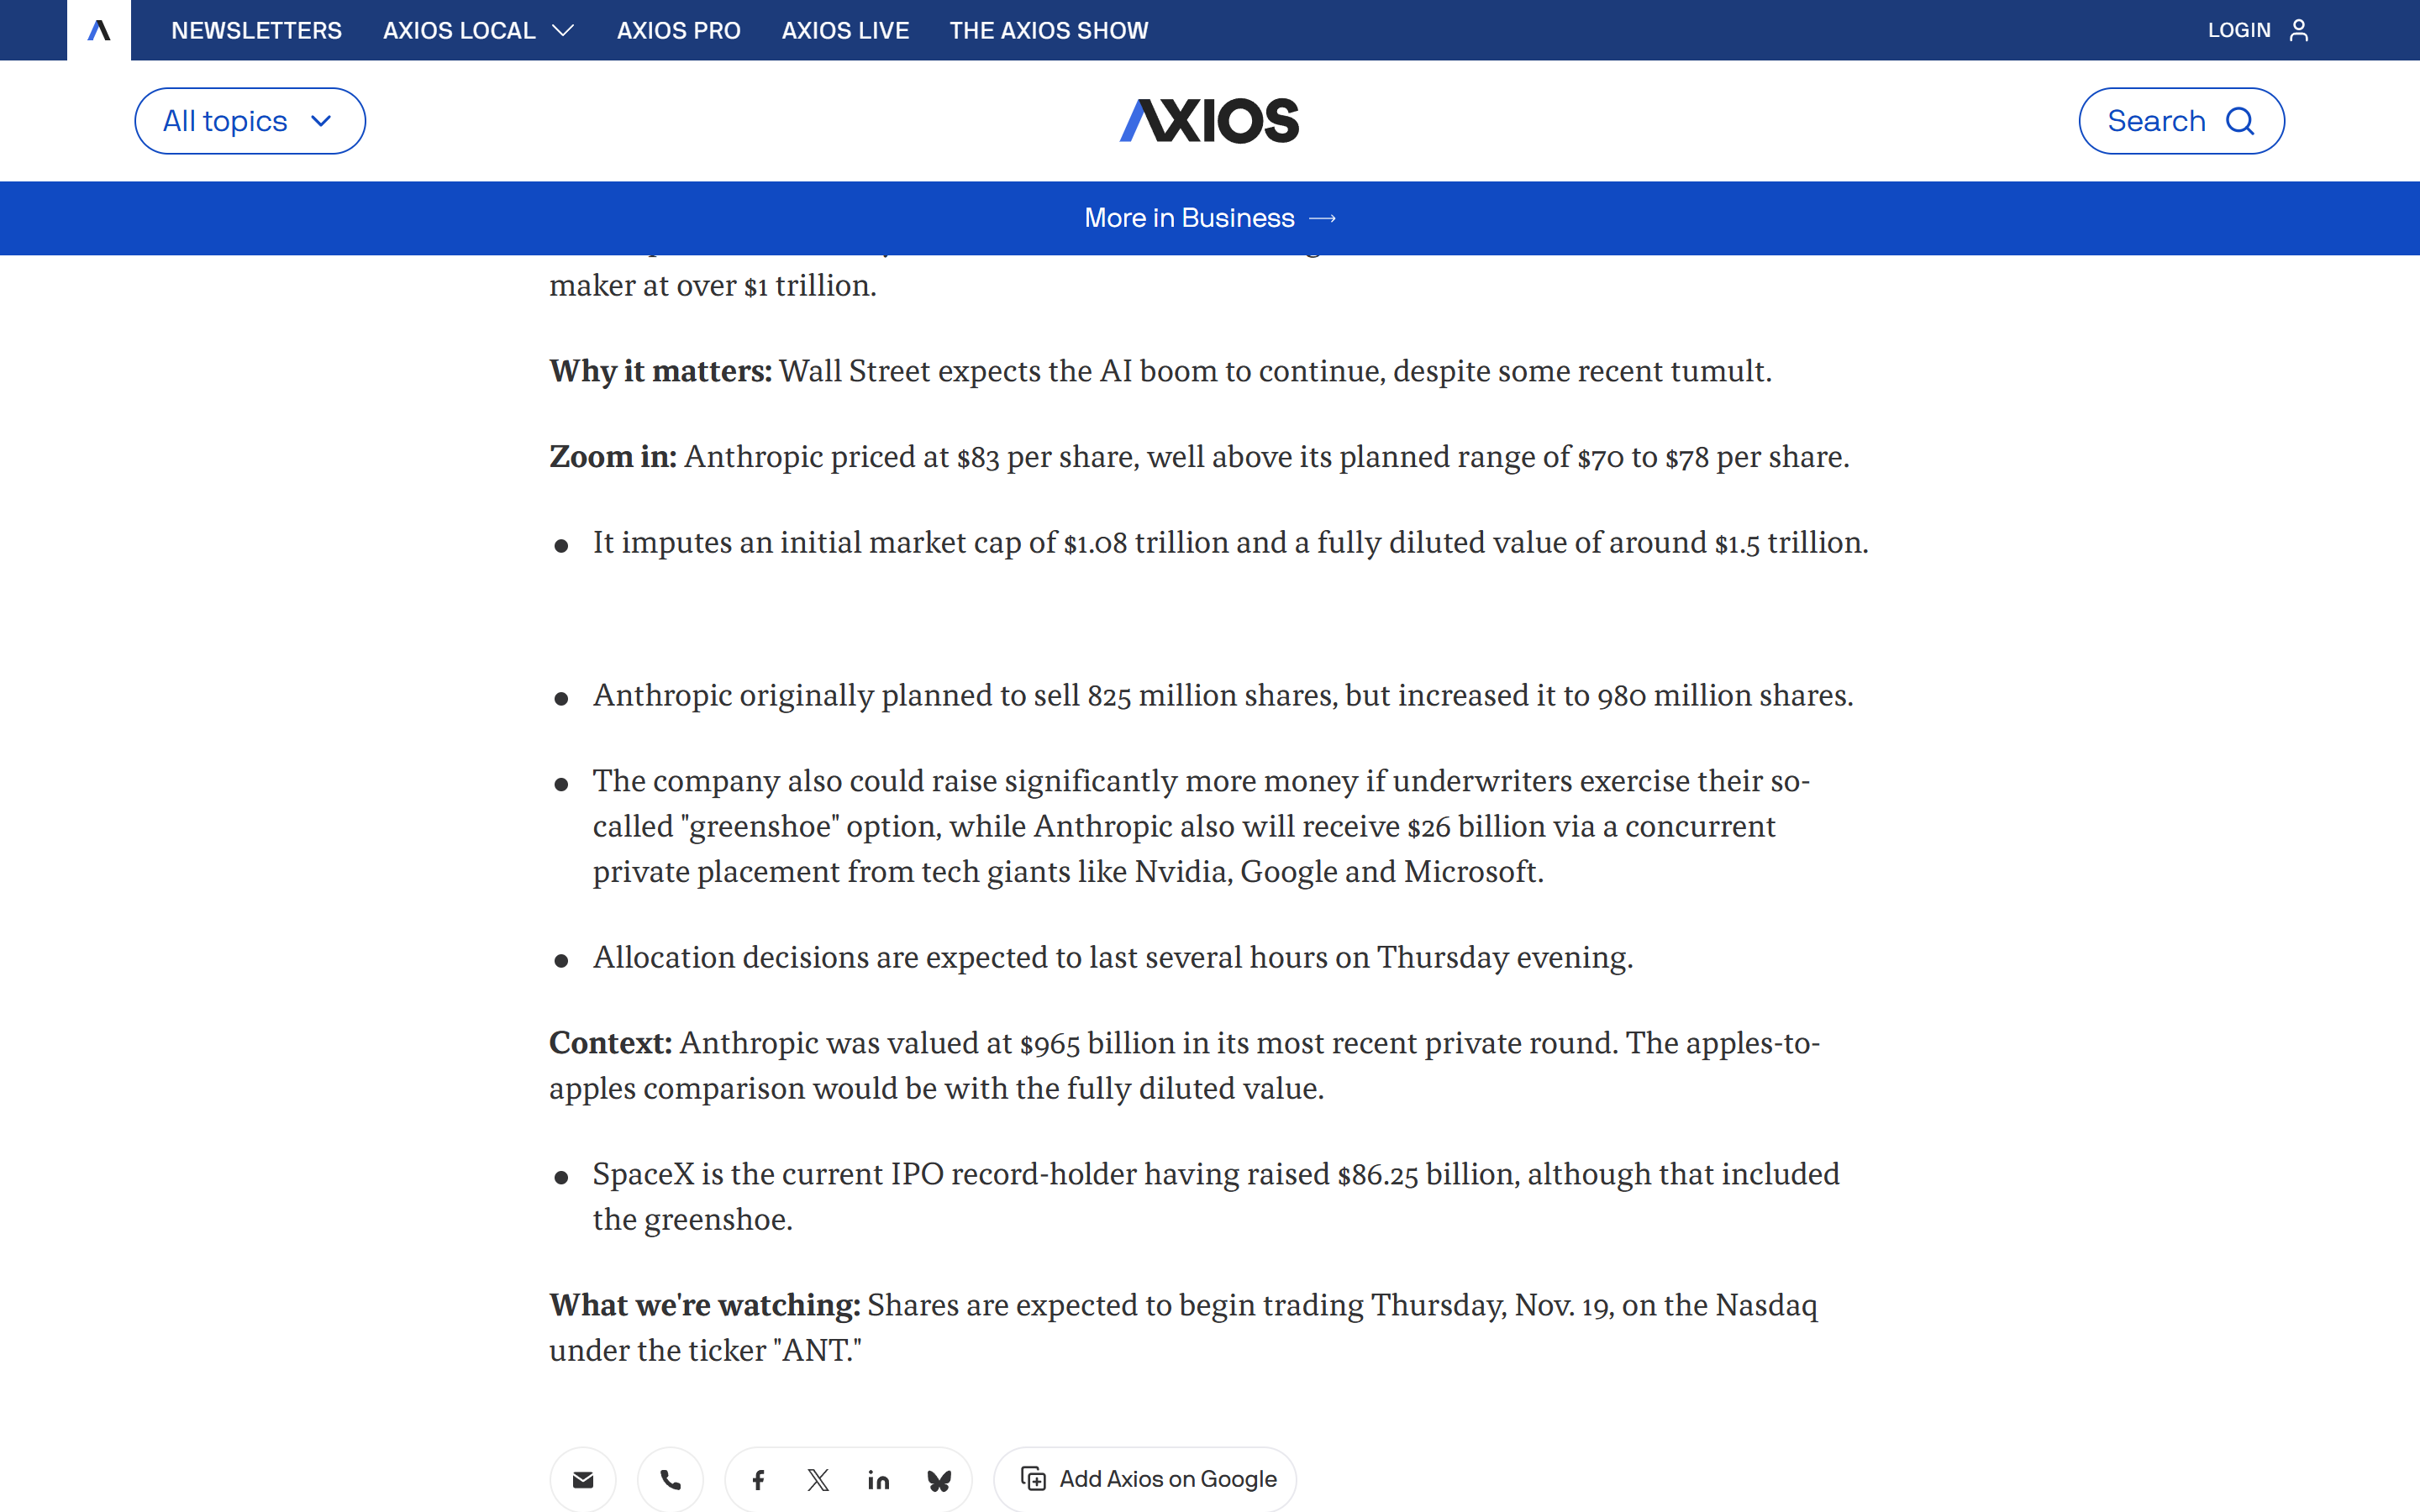 图源:axios.com
谁在这单里拿到了钱
先说最容易被忽略的一点:Anthropic 没有一家风投持股超过 5%。这家公司从 2021 年成立起就没走过「VC 主导」的路,钱几乎都来自战略投资方。所以上市的最大受益者不是风投,是云厂商。
- 亚马逊:14.7%。这些股份来自 2023、2024 年那两笔投资时拿到的可转换票据,转换价大约 2.09 美元或 5.05 美元/股(看投资年份)。亚马逊这次只转了一部分,换成无投票权的特殊类别股份;如果全转,它会持有 23.8%。它选择留一部分不转,这个动作本身值得注意。
- 谷歌:13.7%,同样是无投票权股份,来自票据转换加上这次 IPO 的私募配售。
- 私募配售 260 亿美元:AMD、博通、谷歌、美光、微软、英伟达、台积电(TSMC Partners)七家认购,其中谷歌和英伟达各出 100 亿美元。
- 七位联合创始人(含 CEO Dario Amodei)各卖出约 340 万股,按发行价各套现约 2.82 亿美元。
- 早期股东里,红杉、前谷歌 CEO Eric Schmidt、新加坡政府投资公司 GIC 各持约 1%;Iconiq、Menlo Ventures、Coatue、Sound Ventures、Spark Ventures 也在名单上。红杉、Iconiq、Lightspeed、Accel、Altimeter 还计划在 IPO 中再买数十亿美元。
也就是说:Claude 的用户付订阅费,云厂商付算力费,而云厂商同时还是这家公司的最大股东。 这个结构在 AI 行业里不是 Anthropic 独有的,但它是最彻底的一家。
1.5 万亿是靠什么算出来的
如果你只看 Claude 的消费者订阅,1.5 万亿这个数字无论如何算不出来。真正支撑它的是招股书里那张长期合同表。据 Forbes 对 S-1 的梳理:
| 合作方 | 合同金额 | 期限 |
|---|---|---|
| 谷歌 | 1145 亿美元 | 2026 年 4 月 – 2033 年 7 月 |
| 亚马逊 | 1100 亿美元 | 2026 年 5 月 – 2036 年 4 月 |
| SpaceX | 最高 1205 亿美元 | 至 2029 年 |
| 微软 | 至少 450 亿美元 | 2026 年 11 月 – 2033 年 5 月 |
| Nscale 全资子公司 | 最高 446 亿美元 | 至 2033 年 |
| Lambda | 约 410 亿美元 | 至 2034 年 |
另一边,亚马逊还拿到了 Anthropic「未来十年在 AWS 上花费超过 1000 亿美元」的承诺。
把这些放在一起看,逻辑就清楚了:Anthropic 在上市前把未来 7–10 年的算力供给锁死了,代价是同一段时间里要付出去几千亿美元。 市场愿意给 1.5 万亿,赌的是这些算力能变成的收入远大于成本——而不是赌 Claude 现在的利润率。
这也是这次 IPO 最脆弱的地方。这类合同多数是「承诺采购」(commitment),不是「保证收入」;如果模型能力的进步速度放缓、或者推理成本下降得比预期快,这些长约会从「护城河」变成「包袱」。招股书里把风险写进去了,但二级市场的定价往往只看前半句。
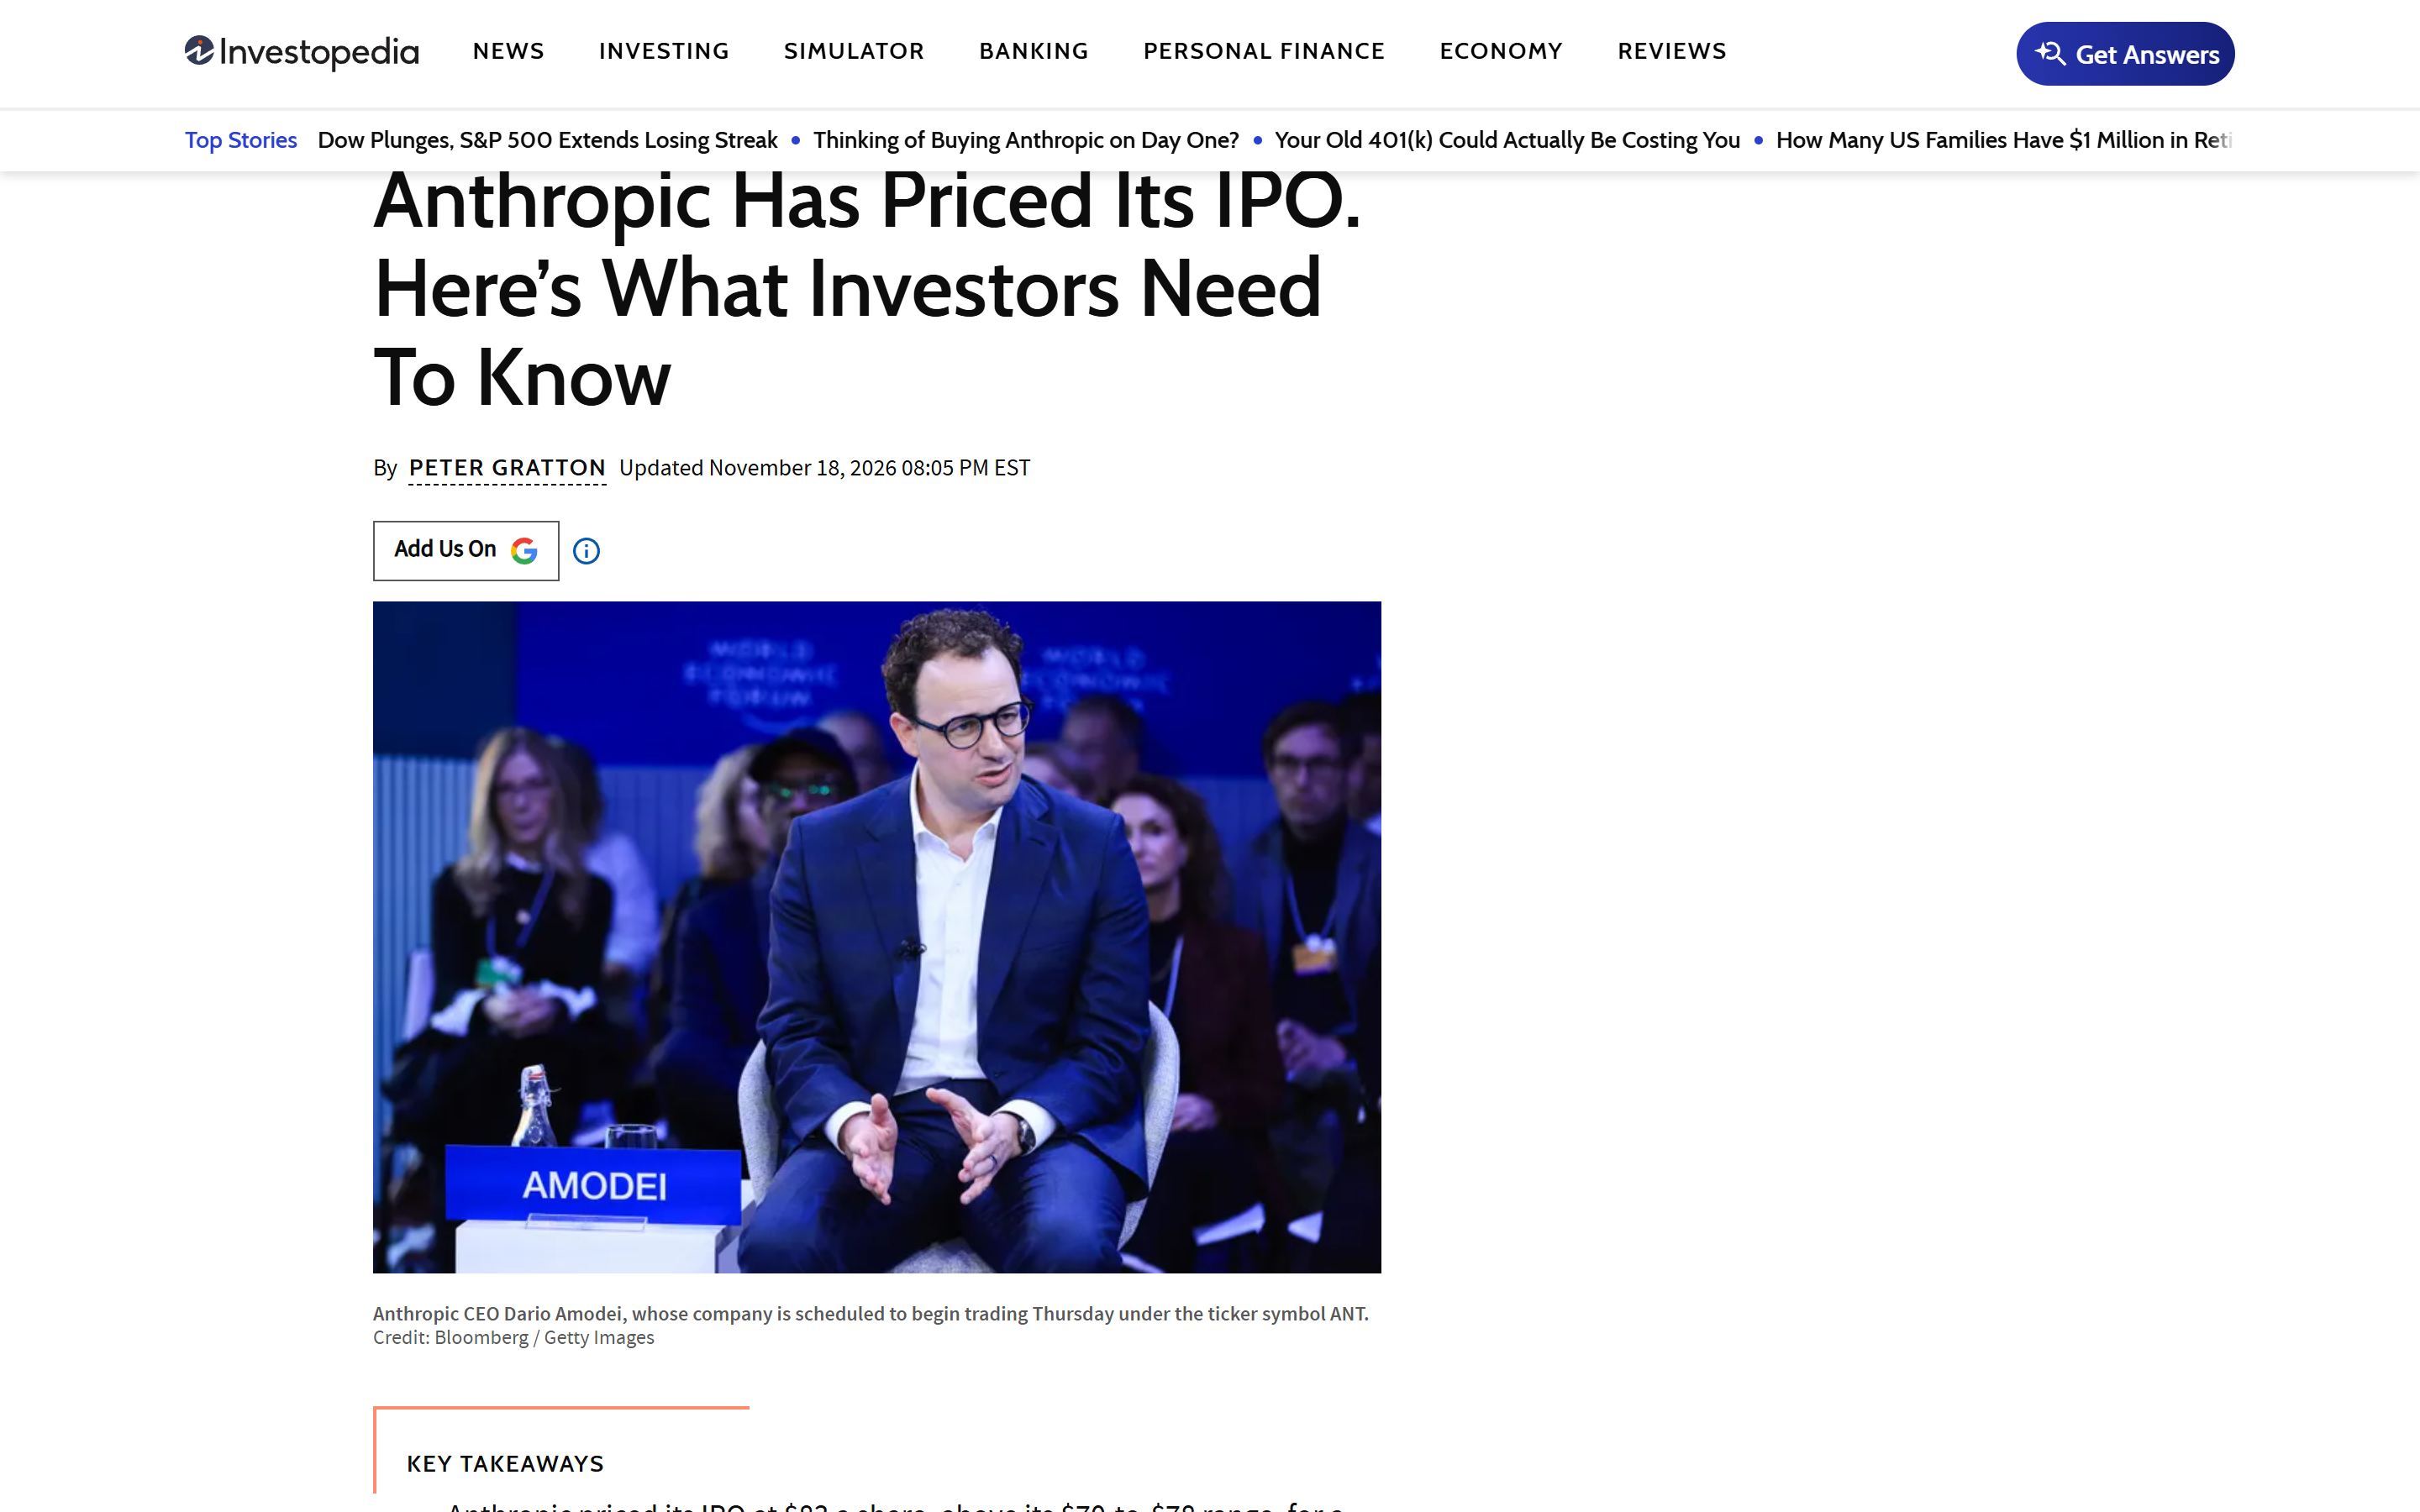 图源:investopedia.com
估值跳了三级的 18 个月
把时间线拉出来看,这个价格其实不算突然:
- 2026 年 5 月:最后一轮私募,估值 9650 亿美元,募资 650 亿美元。
- 2026 年 10 月 26 日:公开提交 S-1。
- 定价前:向投资者报 70–78 美元、目标估值约 1.4 万亿,计划发 8.25 亿股。
- 曾是内部目标:据报几个月前一度瞄准 2 万亿。
- 11 月 18 日:定价 83 美元,完全稀释 1.5 万亿。
半年内从 9650 亿到 1.5 万亿,涨幅约 55%。同期的大背景并不友好:英伟达 CEO 黄仁勋 11 月 12 日辞职引发的震荡还在,AI 概念股整体波动剧烈。在这种情绪下还能定在区间之上,说明机构对「AI 基础设施」这类资产的需求并没有退。
反方:三个人在同一个星期说了三句话
这次 IPO 的反对声音比多数科技股上市时更响,而且来自行业内:
Sam Altman(OpenAI CEO) 11 月 18 日说,他不确定 Anthropic 开发 AI 的方式是否安全,并呼吁行业建立共同的安全标准和更高的透明度,理由是「公司之间对彼此的做法缺乏足够了解」。他同时确认 OpenAI 今年不会上市,但最终会。
Gary Marcus(纽约大学荣休教授、长期批评深度学习路线)公开呼吁投资者拒绝这次 IPO。
孙正义则在东京的一场活动上说,当年跳过 Anthropic 是「我的错误之一」——软银已经重仓 OpenAI,觉得不能再押一个对手。
前两条是安全与路线之争,第三条是纯粹的后悔。三条放在一起,恰好说明这次上市被赋予了超出财报的意义:人们不是在给一家 SaaS 公司定价,是在给「通用 AI 能不能持续进步」定价。
对普通用户和开发者,实际会变的是什么
说结论:短期内什么都不变,中期可能变便宜。
- Claude 的订阅价格和 API 价格不会因为上市立刻调整。 招股书里的定价策略是长期承诺,上市当天不会改。但上市意味着要向季度财报负责,而 Anthropic 的主要成本是算力——这会让它有更强动机去提高每次推理的效率,而不是降价。
- API 的可用性和限流:IPO 前后是稳定性最敏感的窗口,企业和开发者如果有关键业务在 Claude 上,这周值得多留意一次状态页。
- 竞争会更激烈:OpenAI 在 11 月 17 日刚发布 GPT-6.2 Astra / Sol,把 Astra 的输入价格下调了 20%;谷歌把 Gemini 的 Tasks 智能体在六个国家免费开放。Anthropic 上市后必须回应这些价格动作,2027 年上半年模型 API 的价格战大概率会更凶。
- 对国内用户:Claude 依旧不对中国大陆开放注册,需要海外号码与网络环境。这一点不会因为上市改变。想在本地或第三方平台上用 Claude 系列模型,参考目录里的 Claude 与 Cursor 条目里的接入说明。
今晚看什么
- 开盘价与首日涨幅。83 美元是发行价,不是开盘价。承销商把价格定在区间之上,通常意味着开盘还会再高开一截;如果开盘就破发,那才是真正的信号。
- 绿鞋(超额配售)是否行使。承销商有约 103 亿美元的超额配售额度,行使与否反映承销团对后市的态度。
- 锁定期。员工与早期股东的锁定期通常在 180 天左右,那才是真正的抛压时点。
- OpenAI 会不会改口。Anthropic 的定价给所有未上市的 AI 公司提供了一个公开锚点,OpenAI 说今年不上市,但 2027 年的口径值得盯着。
- 监管。就在同一天,美国政府问责局(GAO)发布了四大 AI 平台的秘密测试报告——这类压力会顺着上市公司传导到财报电话会上。相关细节见本站另一篇。
数据来源:TechCrunch(2026-11-18 定价报道、2026-11-17 股权结构报道)、Axios(2026-11-18)、Barron’s 与 Investopedia(2026-11-18 定价解读)、Forbes(对 S-1 合同清单的梳理)、AP(2026-11-18)。所有金额与股数均为上述媒体在定价夜披露的口径,最终以 Anthropic 向 SEC 提交的 8-A / 424B 文件为准。