一句话总结
企业用 AI 的量还在涨,但花在 AI 上的钱停了。Ramp 对自家企业卡与账单数据的统计显示,token 支出在 8 月只涨 1.05%、9 月只涨 0.22%,而 7 月还是 42%;同期 token 用量翻着倍往上走。原因不是需求见顶,而是价格打下来了、客户变精明了。这套变化正撞上 Anthropic 冲刺 IPO 的时间点——Bloomberg 报道其潜在估值已从 10 月初的 2 万亿美元回落到 1.2–1.3 万亿。
Ramp 首席经济学家 Ara Kharazian 把这个系列命名为「Cracks in the AI Thesis」(AI 叙事上的裂缝),10 月这封是第三篇。他的数据来源很朴素:美国企业真实刷出去的钱。
先看这张图:用量翻倍,支出躺平
左边是 token 用量(指数化),从 2026 年 1 月到 10 月一路爬升,翻了一倍多;右边是 token 支出,涨到年中就开始走平台,10 月初才勉强比 8 月的前高高出 1.5%。
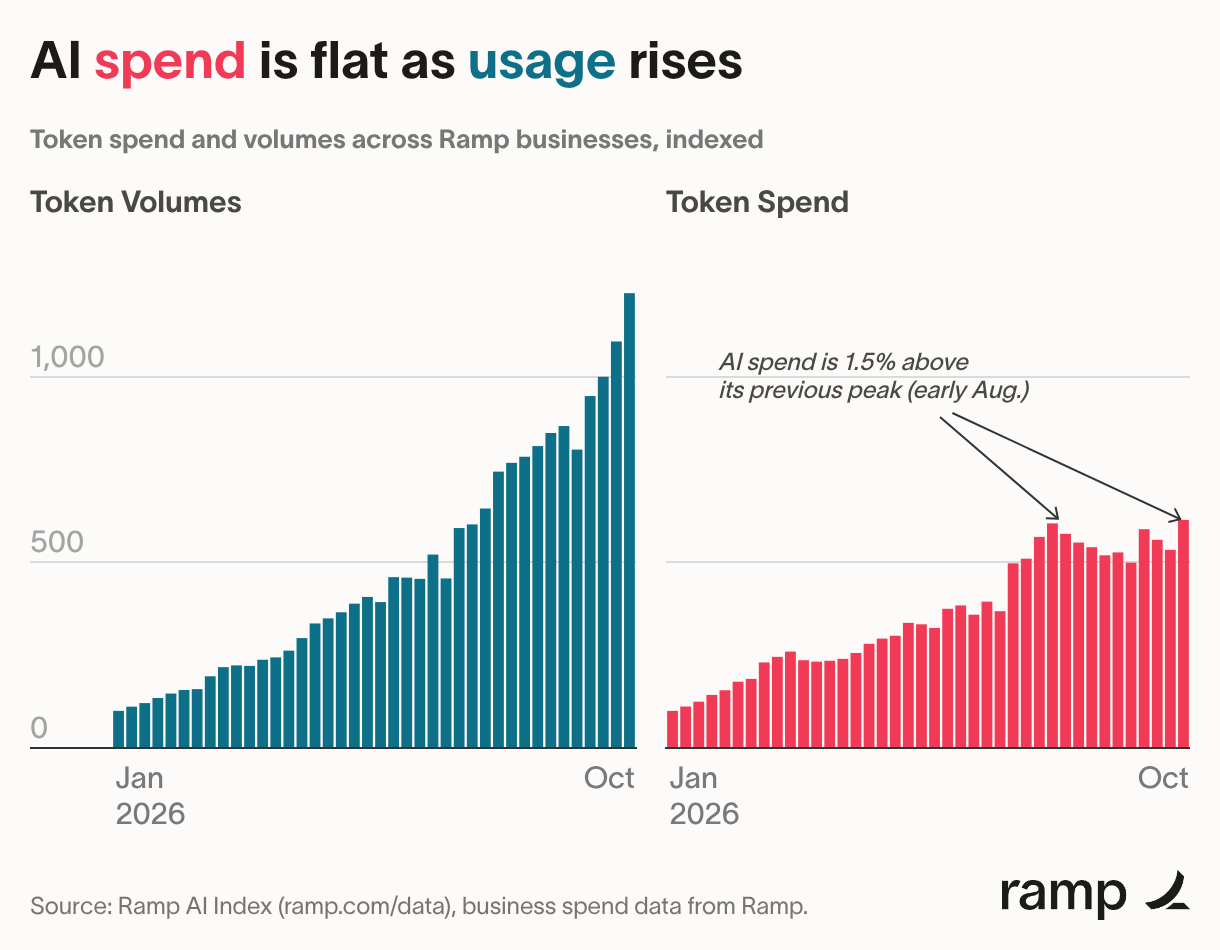
图源:Ramp AI Index(ramp.com/data),数据来自 Ramp 企业支出
这就是整篇报告的核心张力:如果「用得更多」不再等于「花得更多」,那所有按「支出增长曲线」估值的模型,都需要重算。
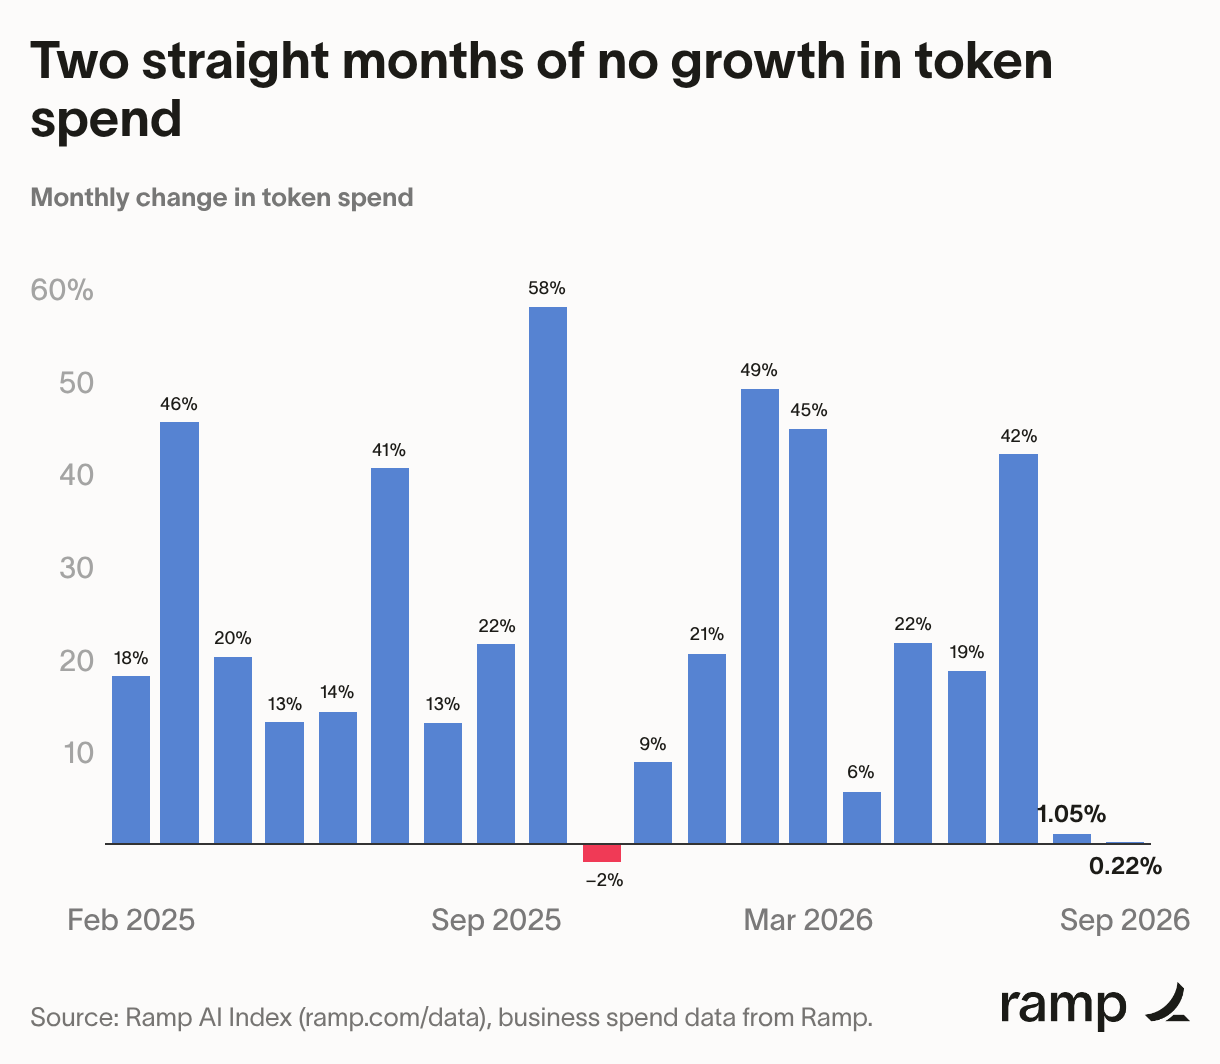
连续两个月零增长,10 月才回一点
按月看更刺眼。8 月 token 支出环比 +1.05%,9 月 +0.22%——基本等于零。而在 7 月,这个数字是 42%;过去两年的常态是 20% 到 58% 之间跳动。
图源:Ramp AI Index(ramp.com/data)
Kharazian 特意排除了季节性:同一时期 token 用量是在涨的,是支出掉了下来,而且这个停滞「异常顽固」。他在报告里写,10 月初支出确实创了新高,比 8 月的前高高 1.5%,但增速已经和上半年不是一个量级。
TechCrunch 11 月 6 日的报道里,他给了一个更尖锐的表述:「超增长时代可能结束了。」
钱去哪了:价格被砍了 41%
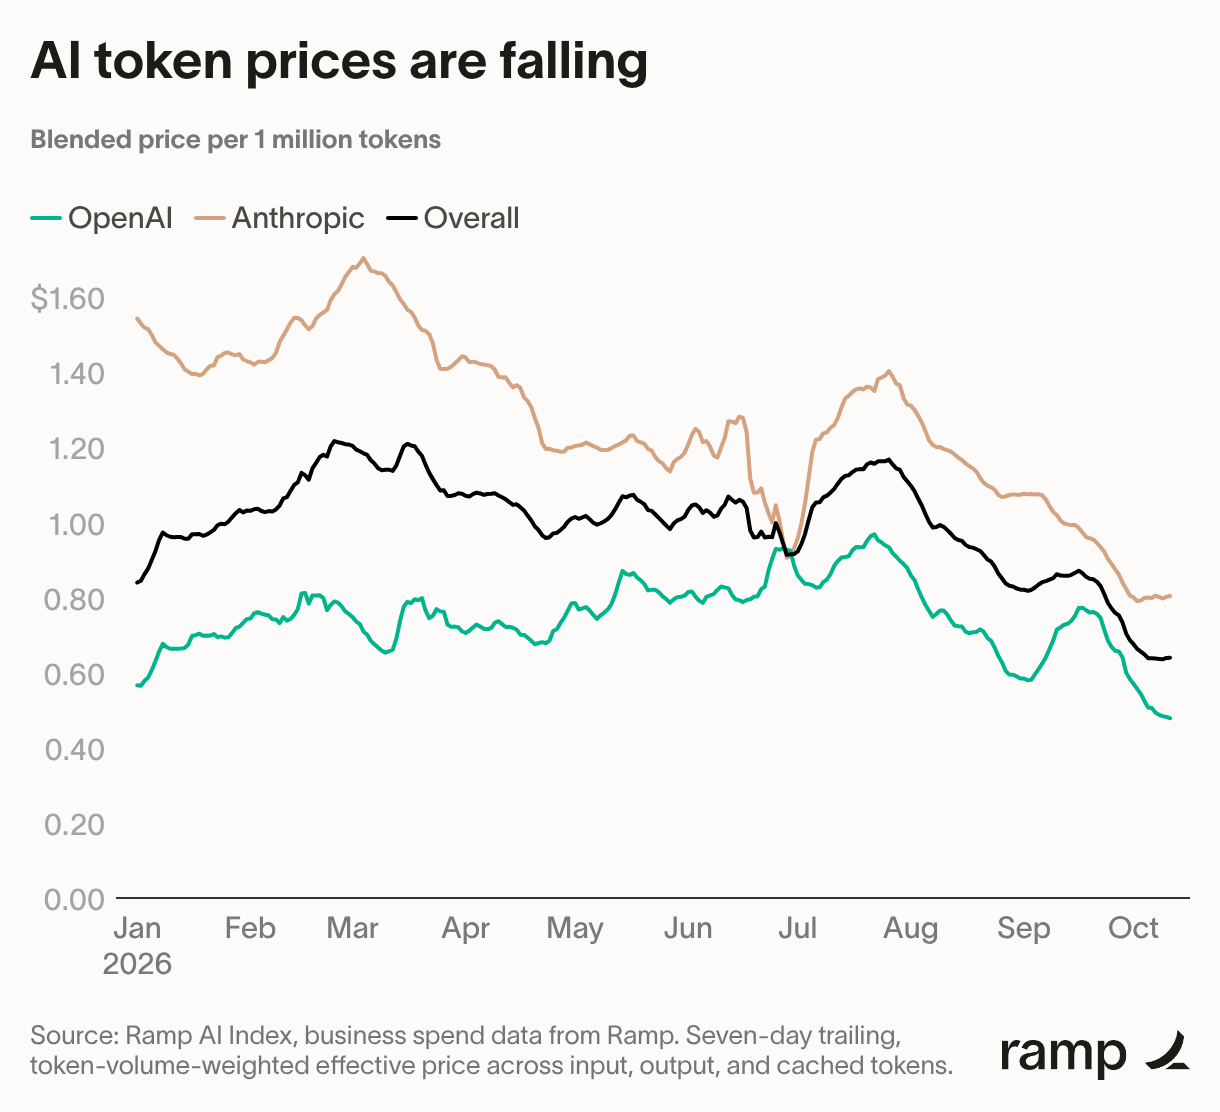
答案在价格。Ramp 的混合 token 有效价格(按输入、输出、缓存 token 的量加权,7 日滚动)显示:整体价格从 3 月的峰值 1.15 美元/百万 token 跌到 10 月的 0.68 美元,跌幅 41%。分厂商看,OpenAI 的曲线已经跌到 0.48 美元附近,Anthropic 从 3 月接近 1.72 美元的高点回落到 0.80 美元左右。
图源:Ramp AI Index(ramp.com/data)
两条降价时间线可以对照:9 月 OpenAI 把 GPT-6 Sol 和 GPT-6 Luna 的 API 价格直接砍半;Anthropic 跟进下调 Fable 5.1 与 Opus 5.5 的价格,并在近期一份申报文件里承认,这一决定让收入增速少了约 6 亿美元。
同时,花大钱的那部分客户也在往便宜档位挪:前沿模型(Opus、Fable、Sol)占 token 流量的份额是 45%,比 8 月的峰值 53% 低了一截——增量都跑到了 GPT-5.6 Terra、Claude Sonnet 这类标准模型上。
顶层 1% 也停下来了,这才是真问题
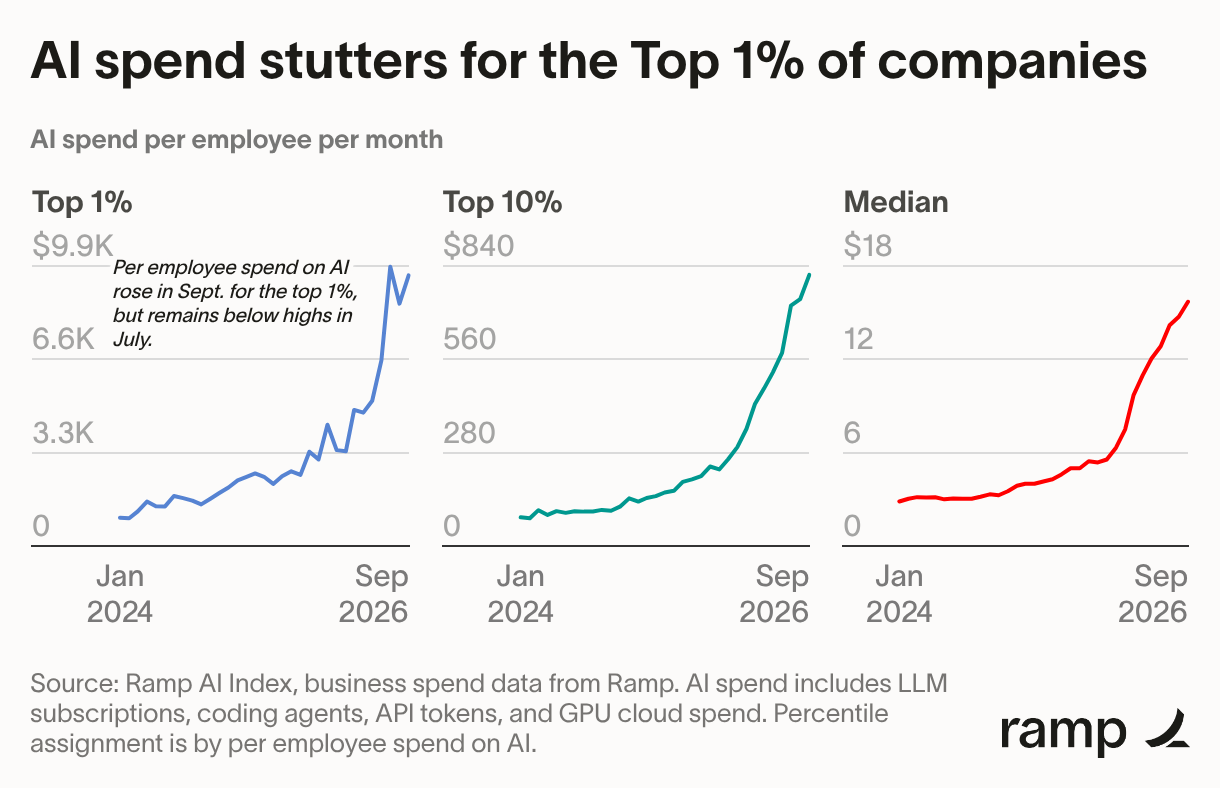
Ramp 之前披露过一个关键结构:OpenAI 和 Anthropic 约 80% 的支出,来自 1% 的企业客户。所以真正决定这两家收入曲线的,不是「有多少公司开始用 AI」,而是「最激进的那 1% 还愿不愿意加钱」。
9 月的数据是:顶层 1% 的人均月支出 9,568 美元,环比涨 11.7%,但比 7 月的峰值 9,873 美元低了 3.1%。第二名梯队(前 10%)在 840 美元量级,中位数企业只有 18 美元/人/月。
图源:Ramp AI Index(ramp.com/data)
Kharazian 的原话很直接:几乎全部 AI 支出都来自风投支持的高增长科技公司,「只要支出继续涨,这没问题;但一旦因为市场或别的因素慢下来,它们会同时慢下来,然后引发连锁反应。」他补充,只要那 1% 摇晃,就足以让整体收入增长停住,哪怕用量还在涨。
这也是这份数据最容易被误读的地方:它不是「AI 没人用了」的证据,而是「AI 收入高度集中」的证据。
采用率也摸到了 S 曲线的顶
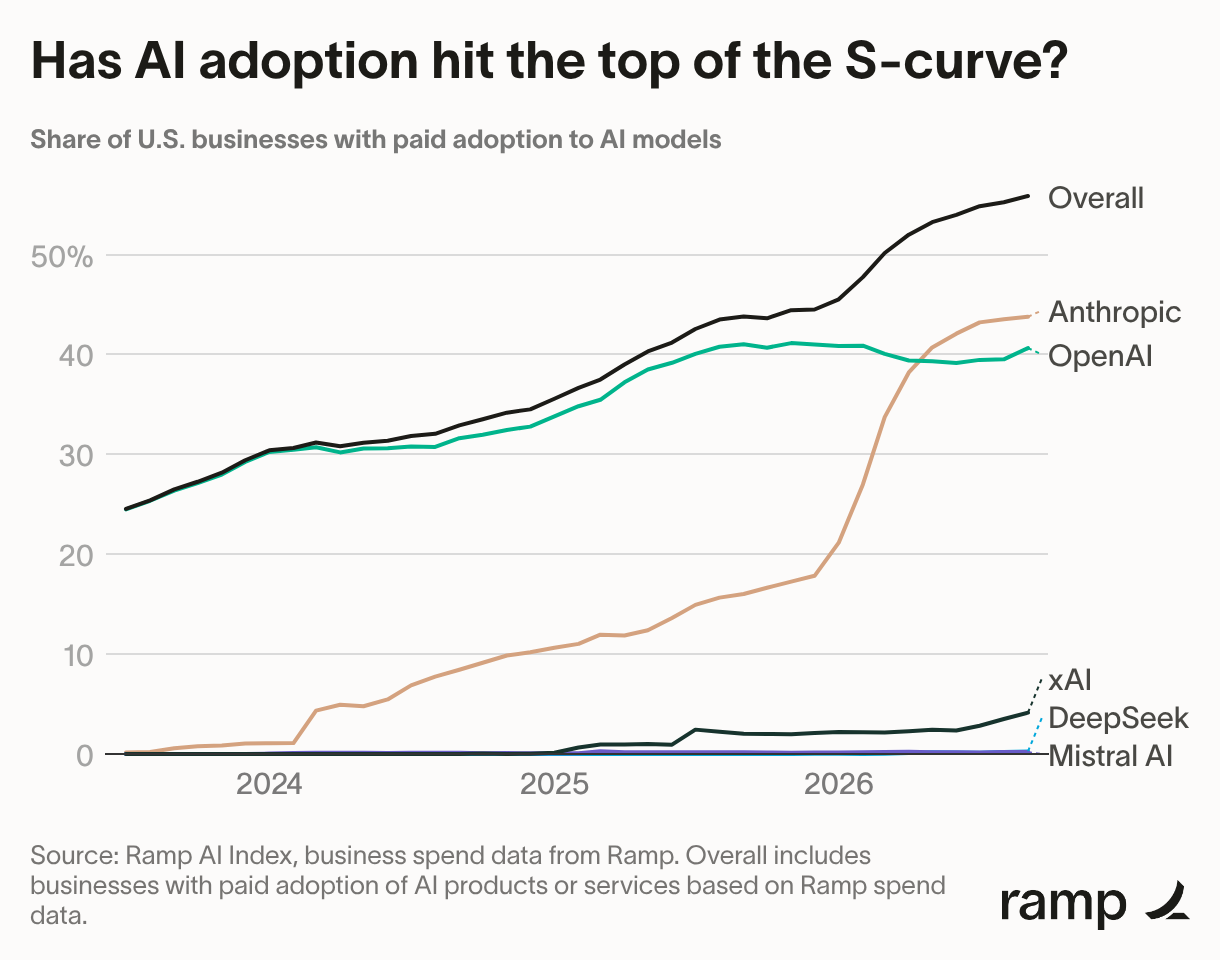
企业侧付费采用率(美国企业里为 AI 模型付过钱的比例)9 月达到 55.9%,环比 +0.62 个百分点,比 8 月的 +0.40 略快。结构上 Anthropic 43.8%(+0.25pp)、OpenAI 40.6%(+1.12pp),OpenAI 这个月追得比较猛。
图源:Ramp AI Index(ramp.com/data)
但 Kharazian 自己给这个指标泼了冷水:一半以上的企业已经在为 AI 付费,很多还同时买好几家,「新增客户」的增长明显放缓——感觉像到了 S 曲线的顶部,接下来的增长只能来自「用得更狠」,而不是「更多人用」。
顺带两个侧面数字:xAI 靠 Grok Bot 涨了 0.6 个百分点,是少数份额明显上升的小玩家;Mistral AI 在美国企业里的采用率不足 1%,即便算上在欧洲有业务的多国公司也一样。
撞上 IPO:估值下修与「垃圾级」
这些支出数据正好落在 Anthropic 冲刺 IPO 的窗口上。Bloomberg 报道,Anthropic 的潜在估值已从 10 月初估计的 2 万亿美元回落到 1.2 到 1.3 万亿美元,并且预计会拿到信用评级机构的高收益级(也就是「垃圾级」)评级。同期 OpenAI 把拟议估值从 1.4 万亿下调到 1.25 万亿,最新一轮募资目标砍掉约 100 亿美元。
把三件事放在一起看就清楚了:用量在涨、单价在跌、支出走平。对客户是好消息,对按「收入复合增长」定价的模型公司是坏消息。Kharazian 在报告里给了一句总结:你可以用更多 AI,但为它付更少的钱。
为什么这不是需求问题
如果需求没问题,为什么支出不涨?报告给了三层解释,都很朴素:
第一,价格战。 两家头部同时降价抢份额,OpenAI 砍半、Anthropic 跟降,收入增速直接被自己打掉 6 亿美元。
第二,企业合同没那么「锁量」。 有人问 Kharazian,两家是不是在逼客户签锁定支出的合同。他的回答是:从签过和看过合同的企业反馈看,议价权在客户手里——合同很少假设客户会有高于常规的 AI 支出,即便有,模型公司也愿意用折扣让出来。结果就是「合同带来降价,但没带来额外的量」。
第三,客户学会了省钱。 这是最结构性的一条:用得越久,越会管。给长任务设默认模型、给员工设预算上限、用路由器把标准请求分流到更便宜的轻量模型。Ramp 的产品榜单里甚至出现了一类专门做「在几个预定输出里选一个」的轻量工具(Jev 就是其中之一,Kharazian 点名说它越来越常见)——他的解释是:很多 AI 用例其实只需要一个 Yes/No,把已经便宜的模型再套一层路由,还能更便宜。
Notion 联合创始人 Akshay Kothari 在内部数据的总结只有一句,但很传神:「tokens go brrr. costs go ahhh.」(token 哗哗地跑,账单哎哟一声。)
下一个故事:个人 agent 接不住 coding 的班
支撑「超增长」的核心假设是:总会冒出新的、更贵的用例。上一次是 AI 编程——它只花了一年半,就把 OpenAI 和 Anthropic 送进了万亿美元俱乐部。
现在的候选答案是个人 agent。OpenAI、SpaceXAI、Meta 都已经发布了自己的个人 agent,创业公司里还有 Instinct 这类玩家。但 Kharazian 对此表示怀疑:个人 agent 的经济生产力不如编程,「一个医生诊所或汽车经销商,不太可能需要为此每人每月花上万美元」。
他给出的判断是:「基于今天能观察到的产品和商业化程度,AI 支出已经开始放缓。」
对我们的实际意义
抛开估值叙事,这份数据对两类人有用:
- 做 AI 产品的团队:企业客户的预算天花板比想象中低——中位数企业每人每月只花 18 美元。如果你的产品定价假设客户会像顶层 1% 那样花钱,这个假设很危险。
- 重度使用 AI 的开发者:你省下的钱正在变成模型公司的收入缺口。路由到便宜模型、给长任务设预算、把「只需要 Yes/No」的环节换成小模型,这些做法已经从「技巧」变成行业默认。
结论
三句话收尾:
- 用量涨 ≠ 支出涨。8 月 +1.05%、9 月 +0.22%,连续两个月近乎零增长,这是 2026 年第一次出现。
- 减速的源头是价格与效率,不是需求。混合单价 3 月以来跌了 41%,前沿模型流量份额从 53% 掉到 45%,客户在用路由器把自己的账单砍下去。
- 风险集中在结构上:80% 的支出由 1% 的企业贡献,而这 1% 的人均支出已经从 7 月高点回落 3.1%。这套结构一旦松动,收入曲线会同步松动——这也是估值从 2 万亿回到 1.2 万亿时,市场真正在定价的东西。